贫富差距不断加大的根源: 自由竞争和技术进步


贫富差距在过去几十年不断攀升。不断有人提出对富人加税,以缩小贫富差距,让更多人享受到经济进步的好处。
在我看来,这是饮鸩止渴南辕北辙。 因为贫富差距的根源正是经济发展的基石:自由竞争和技术进步。

1. 自由竞争


人和人之间并不平等。 基因不同(才智不同),环境不同,让人和人之间的能力有巨大差异。

有能力的人,如果努力学习和工作,就会让社会得到更多更好的药品,更安全便宜的房屋和汽车,更清洁廉价的能源,各种有用的电器和工具。。。。。。让人们的生活水平不断提升。

如果强行"均贫富",这些聪明才智之士更可能甘于平庸,技术进步会大幅度减缓甚至倒退,社会财富也就随之停止增长。 经济停止进步,贫困阶层自然无法享受到经济进步的好处。

基因和环境不平等,这(很可能)是无法改变的客观现实。在这个基础上,个人的自由度越高,社会运转效率越高,贫富差距就越大。

2. 技术进步


原始部落里的人,同样面对基因不平等,同样(在某种程度上)拥有自由发展的空间,但贫富差距很小。 因为当时没啥技术积累,天才也需要从无到有一点一点亲手创造。

150 年前,大多数亿万富翁仍然需要奋斗至少几十年, 甚至需要几个世代的积累。但和几千年前相比,他们可以利用各种技术,组织庞大的人群进行价值创造。财富的积累速度就快多了。

当代社会拥有各种先进的工具(例如互联网),让个人能够在极短时间内为社会创造巨额价值。 这不可避免地加大了贫富差距。

这种贫富差距不仅体现在阶层之间,也体现在阶层内部。 例如,世界最富有的100人,1996年第一名是第一百名的 18.5/3=6.2 倍,而今天第一名是第一百名的 292/19.6=14.9 倍。

https://stats.areppim.com/listes/list_billionairesx96xwor.htm
https://www.bloomberg.com/billionaires/

3. 财富不平等是表象


实质是为社会创造的价值不平等。

借助互联网和大规模半自动生产技术,有能力的人能够为社会创造巨大价值,而贫困人口很可能每天呆在家里看电视泡脸书或者玩电子游戏。

要减少财富不平等,可以强行把钱从富有阶层转移到贫困阶层,但更好的办法是,设法让贫困阶层为社会创造更多价值。

但这是政治自杀。例如,贫困阶层不可能愿意去偏远地区采摘水果。政客为了选票,不能考虑这个办法,尽管可能是唯一正确的办法。

如何才能缩小贫富差距? 无解。

只要客观上存在自由竞争和技术进步,贫富差距就会不断变大。

PS: 全民基本收入 (UBI, universal basic income) 于事无补

UBI 无法改变环境,更无法消除基因上的巨大优劣差异。

亿万富翁在失去财富后,如果有 UBI 就能迅速重新崛起,绝不意味着普通人有 UBI 也能迅速崛起。两码事。

PS 2: 行政垄断和反垄断法是两码事。行政垄断是指“不准进入(某市场)”。反垄断法是指“不准独占(某市场)”。

教育的捷径与残酷真相

 小孩犯错时,父母的批评有三重境界。

1. "你真笨(或者懒)。"

2. "你很聪明(或者努力,专心,等等),但这件事情做错了。"

3. "你很聪明(或者努力,专心,等等),这件事情也没做错,但你这么做让我很难过。"

如果这个小孩在学校/幼儿园犯了类似错误,其它小朋友会怎么说? "你这个白痴!"

如果这个小孩的父母早已进入第三重境界,小孩在家一直觉得自己"很聪明",甚至不会"做错事情"(尽管有时候会做一些让父母难过的事情),但到了外面却突然被别人一致认为是蠢货,这个孩子会怎么想?

现在倒过来: 假如父母不称职,即便小孩做得很好,还是讽刺挖苦;而这个小孩如果在幼儿园或者学校做同样的事情,老师和伙伴们却称赞不已。。。。。。这个孩子会怎么想?

到底是父母正确还是外面的社会正确?是否应该改变自己的言行举止?

让我们用第一性原则来分析一下。

在生命存在的亿万年历史中,各种生物的形态特征都由基因决定。基因在不断发生(被动式)变化。变化的目标只有一个: 延续基因的存在。

对于小孩来说,应该努力适应家庭环境,还是应该努力适应外部环境?答案不言而喻。

从基因的角度看,家庭的意义在于基本保障,而个体的发展必须依赖外部群体。在原始社会,没有獠牙和强悍体力的人之所以能够战胜猛兽,不是因为他/她的父母,而是因为得到了群体的支持!离开群体,个体会立刻死亡。这已经被百万年的经历深深烙印在我们的基因中。

不管是怎样的群体,(在没有其它选择的情况下,)新加入的个体都会努力向它靠拢。如果群体不喜欢读书,那么这个个体就会厌恶读书;如果群体喜欢音乐,个体也会喜欢音乐;如果群体使用哑语,个体也会坚持使用哑语!

下面这张图是悉尼著名的教育拿铁线。

https://www.smh.com.au/education/hsc-results-2016-sydney-divided-by-education-latte-line-20161221-gtfhpf.html


为什么存在这条线?!

因为外部环境。好的区域会更好,坏的区域会更坏。

俄罗斯家庭移民去美国,他们的小孩长大后,英语会带有俄罗斯口音吗?

一对双胞胎被两个家庭领养。一个家庭是中产,一个家庭是蓝领,小孩的教育程度会相同吗?如果这两个家庭住在类似的小区环境中呢?

一个家庭有亲生孩子也有领养的孩子,在同样的教育方法下,孩子们的个性和教育程度会相同吗?

如果一个家庭从拿铁线以南搬去拿铁线以北,小孩的学习成绩会提高吗?

以上这些疑问,在 "The Nurture Assumption"(by Judith Rich Harris) 这本书中都给出了完美解答。

作者没有明说,但我的理解是,对于小孩的培养,基因的影响占 50%,外部环境占 40%,家庭环境占 10%。

打个比方。 基因就像船上的马达,外部环境类似于水流速度,家庭环境则是船桨。

如果顺水航行,即便马达不转船桨不动,还是能一路向前;

如果逆水航行,就需要马达强劲,光靠船桨很困难。划桨人(父母)无法一直把船往前推进,他们很快就会筋疲力尽。

基因无法改变,所以,什么是教育的捷径?搬家。搬去好区。搬去一个年轻父母普遍认为学习很重要的区。

然而,残酷的现实是: 大部分人负担不起好区的房价。

如何补救?我们当然无法改变一个群体的氛围,所以只能尽量避免小孩被它影响。

如何避免被它影响?减少停留在这个群体中的时间。

请大家仔细想想,如果你所在的地区并不普遍推崇努力学习,是否有全职妈妈的华人印度人家庭的小孩,成绩更好?

残酷现实 2.0: 家庭收入较低的夫妻,往往是都是全职雇员,而学校上午 9 点开课,下午 3 点放学。 我们没有办法不把孩子留在 BEFORE/AFTER SCHOOL CARE。

这次的新冠疫情是一个契机。夫妻俩可能有一个可以从此在家工作,也就能顺带接送孩子上学放学。

除此以外还有什么出路吗?我想不出来。如果大家有什么建议,请无私分享。


PS: 本贴不包括罕见特例。 例如父母富有,住在穷区,但全职在家教育孩子。或者父母是恶棍,对孩子进行虐待。

PS 2: 本贴针对概率。例如悉尼拿铁线这样。特例无处不在,但对我们没啥帮助。

PS 3: 对于"The Nurture Assumption"有一点我并不认同。作者似乎认为个体在 25 岁以后就能拥有独立思考的能力。我认为,绝大多数人,不管哪个年龄段,都深受外围环境的影响。只有少数人在个别情况下愿意唱反调。在糟糕的环境中,个人如果无法摆脱,就只能自我隔离才能免受环境的负面影响。“孟母三迁,近朱者赤近墨者黑”,都是这个意思。同理,年轻人找工作要尽量寻找“好公司”。

"How Children Succeed"主要针对学校教育,尤其是穷人区。书中并没有真正给出解决方案,但认为可以投入巨量资源,把学生们尽可能留着学校里,然后强行洗脑。这种方法有短期效果,但学生一旦毕业,大部分人还是会回到以前的轨道上。

"Grit"提出了个人成长过程中Grit的关键作用,但并没有具体说明如何培养这种品质,更谈不上验证。

PS 4: 补习学校肯定有帮助。

【20210926更新】

对于小孩甚至青少年,同伴比父母的影响更大。

例如:父母告诉自己的小孩,“这个东西味道很好。”(或者倒过来,很难吃)

而兄弟姊妹说,“这个东西很难吃。”(或者倒过来,很好吃)

猜猜看,这个小孩会相信自己的父母,还是自己的兄弟姊妹?

====

很多被广泛接受的教育方式,未必就是正确的。

例如,家长的态度:严厉,软弱,刚刚好。

虽然普遍认为“刚刚好”最好,但我个人认为,不同的小孩适合不同的方法。年龄小的时候更有可能严厉一点好。

【相关书籍】

"The Nurture Assumption" by Judith Rich Harris

"The Compound Effect" by Darren Hardy

"The Selfish Gene" by Richard Dawkins

"The Crowd" by Lebon, Gustave

"Grit" by Angela Duckworth

"How Children Succeed" by Paul Tough

"Sapiens - A Brief History of Humankind" by Yuval Noah Harari

加密币的价值到底在哪里?

要回答这个问题,先要弄清楚: 法币(FIAT CURRENCY,包括美元欧元人民币日元等等)的价值到底在哪里。

正如"Selfish Gene"所言,货币属于 MEME,是社会文化基因的一种,用于记账。

如果政府和商家承认加密币,接受大家用加密币缴税和支付,是否加密币就拥有等同于法币的价值?

加密币的优点

加密币通过技术手段,绕过了政府央行银行信用卡高科技公司等等,在下面几个方面远远胜过法币。

1. 供应量有限。

法币必然被无限供应,而加密币不可能。即便是狗币,每年也只增加 50 亿个。

加密币将迫使政府量入为出,杜绝政府通过无限印钞割大众(主要是中产)韭菜。

一个常见的误解是: 加密币任何人都可以创造和发行,所以不存在稀缺性。 这就好像说,任何软件公司都可以开发类似于微信和推特的软件,所以微信和推特没有价值。

事实正相反: 因为微信和推特已经被广泛认可,类似的第三方软件很难在市场上有立足之地。

2. 交易成本低。

因为绕过外汇兑换,银行结算,信用卡公司和高科技公司,不但本地交易成本低,跨国交易成本更是低到不可思议。

消除了交易过程的中间人,大幅度降低成本,提高了交易速度(< 1 分钟)。(银行信用卡公司会大量破产,或者大幅度缩小规模)

目前一些加密币的交易成本虽然相对于汇款手续费很低,相对于支付来说仍然很高(每笔大于 0.1 美元)。但这个问题很快会得到解决。例如,狗币的交易费即将下降 99%(版本 1.14),降到每笔 0.01 个,也就是大约 0.003 美元。

3. 可靠性高。

加密币基于时间。 理论上,不存在"伪钞",可信度高。

4. 匿名性好。

匿名性低于现金,但高于信用卡和网上银行转账。

5. 安全性。

作为新事物,其整体安全性有待时间检验。但如果正确使用,则不容易被偷被抢。

6. 潜力大。

目前仍然属于婴儿期。价格极不稳定,不适合支付。(除了饮食和娱乐一类的高利润行业)

但未来几年,随着零利率和负利率的扩张,越来越多人会意识到法币的不断贬值,从而寻求新的保值增值方法。

加密币很可能是除了股票和房地产以外的唯一选择: 市场容量大,流动性好,安全性高。

越来越多人和机构会将一定比例的资产配置成为加密币。

目前加密币的总量才 2 万亿美元,而法币和黄金的市场总容量是多少?

加密币总量增加到一定程度,例如 50 万亿美元,就会进入稳定期。然后,大众会乐于在日常生活中用加密币来支付。

7. 农村包围城市。

欧美国家加密币的价值并不明显,但对于次发达国家则完全不同。

从澳洲汇款到菲律宾或者阿根廷,需要多少时间?手续费多少?如果用加密币,即时到账,手续费接近零。

希腊巴西委内瑞拉甚至印度等等国家的大众,愿意持有本国货币还是美元?美元现金安全性低,一旦美元被封杀,还有什么选择吗?萨尔瓦多已经把比特币列作法币。

一旦次发达国家认可和普及加密币,发达国家别无选择,华尔街会一拥而上。

加密币的缺点

1. 严重依赖电脑和通信网络(互联网)

随着全球变暖日趋严重,分布式能源体系会大行其道。而 STARLINK 又会成为全球互联网的备用系统。

有了可靠的能源和通信系统,这个问题就不复存在。

信用卡和网上支付同样存在这个问题。

2. 和黄金一样,本身不产生价值。

这一点比不上股票。但比不断贬值的法币还是好得多。

3. 能耗。 

目前至少比特币的能耗很高,有待改善。但能耗低于黄金的开采冶炼和保存。

开发人员正在不断改善算法,例如从 POW(Proof of Work) 转为 POS(Proof of Stake). 据估计几年内就能把能耗降低 99%

4. 交易速度

因为是分布式系统,而网络时延严重,目前的支付速度比信用卡慢很多(10+秒)。

这个问题会随着 LIGHTNING NETWORK(优化第二层, off-chain), ETH 2.0(优化第二层, off-chain), DOGECOIN 1.21(优化第一层, on-chain)的出现而消失。


PS 1: 加密币目前属于高风险投资。个人建议不要超过资产总额的 1.5%,无论如何不要超过 15%。

PS 2: 尽量选择主要几种加密币。加密币最大的风险就是被清零。

PS 3: 如果投资超过 5000 澳元,最好选择冷钱包存储。长线持有,避免频繁交易。(我用的是 LEDGER X)

PS 4: 我是在 CoinSpot 进行交易。交易费较低,而且转入转出免费。其它平台应该也没问题。

【20210822】

加密币并不真正匿名,正如现钞并不真正匿名(可以根据号码或者指纹等等追查)。但小额现钞的匿名性确实比加密币更好。

可靠性和安全性没问题。

加密币可靠安全匿名高效,绕过政府央行银行信用卡和各大科技公司,同时避免无限制增发,必将取代传统法币。

我的计算结果是,按照目前的发展速度,最迟于 2065 年彻底取代法币的投资功能。

近几年一直在考虑一个问题: 在零利率环境里,股市这样涨啊涨,P/E 越来越大,尽头是什么呢?

负收益不可能。 考虑到最便宜的指数基金年收费 0.04%,加上账户管理等等,不妨假定最终交易成本 0.1%。 这应该就是收益的极限低值。

假定零利率是不可避免的长期趋势,按照目前实体经济每年增长约 4%, 股市每年增长 10% 计算,6% 的增长归功于利率下滑。

最终某一年,当实体经济收益相对于资金成本无限低时,股票上涨就到了尽头。

lg30/lg1.08=44, 2021+44=2065, 1.1^44=66

所以, 2065 年前后,股市增长将到达终点,相对于现在上涨约 66 倍。

在那以后,法币(投资)信用崩塌,不再具备投资功能。

零收益但供应有限的加密币会大行其道,逐步取代同样零收益而且供应量无限的法币。

债券->房地产->股票->加密币

从实体经济到虚拟经济的演变之路。

如果只是出于投机目的购买加密币,会"起个大早,赶个晚集"。顶多蹭点油水,无法获得巨大收益。

====

经济在不断增长,对货币总量的要求也会相应增长。

比特币和法币处于两个极端。

比特币无法增发,所以必然通缩,也就没人愿意支付,从而成为一种数字收藏品。(拆分和增发是两码事,正如股票的拆分和增发)

法币的增发无限制,所以必然通胀,也就没人愿意持有,从而失去投资功能。

狗币一类处于中间地带,目前每年增发 3.8%,20 年后变成每年增发 2%。这大致符合社会需求,所以总量达到几十万亿美元后,就会被大量用于日常支付。

====

目前加密币处于婴儿期,所以各种小币种成千上万,层出不穷。这正如10年前的市场上并非只有微信推特,类似的软件平台很多。当然,这些软件现在已经基本清零,所以小币种风险极大。在我看来,小币种就是大户用来割韭菜的陷阱。

如果穿越回10年前,你愿意购买微信(腾讯)和推特的股票吗?个人认为,比特币,以太币和狗币都有突破十万亿美元市值的潜力。

【20210824】

20210810: AMC will let customers pay in bitcoin by the end of 2021

20210823: PayPal to allow UK users to buy and sell cryptocurrencies

【20210830】

中国币圈的历史。


从世界范围看,除了加密币以外,区块链技术类似于 5G,是鸡肋。

【20210902】

加密币目前有很多重大缺陷:价格不稳定。交易速度超过10秒。单一币种世界范围内每秒最多几十笔交易。很少商家接受加密币支付,政府对加密币的态度消极甚至反感。。。。。。等等。但这正意味着机会。

如果这些问题都被解决掉,加密币早已不是今天的价格。(例如比特币的LN网络和ETH 2.0会把交易速度提到每秒上万笔, 狗币即将发布的版本 1.21会把交易速度提高到每秒七百笔以上,交易费用都接近零)

有问题,才有机会。只要对大趋势有把握,就应该进行少量投资。(1.5%到15%)

【20210904】

主要加密币各买一点比较保险。

https://markets.businessinsider.com/news/currencies/crypto-like-1990s-dotcom-boom-bitcoin-may-not-survive-btc-2021-4

"今天的加密货币领域看起来与1997年的互联网领域非常相似,"Kamal说。"在1997年,我们认为Netscape Navigator是迄今为止最先进的复杂浏览器,永远不会有任何东西与之竞争。而很显然,现在我们在这里,网景公司早已不复存在。"

他补充说:"10年后,我毫不怀疑区块链技术将成为我们生活中一支非常重要的力量。我对比特币是否会存在那么久的信念或信心要少得多。"


【20210918】

卖出加密币,如果有利润,就需要缴纳 CGT。

如果用加密币直接购物,CGT 怎么算?

我的预测:印花税。

例如,在澳洲用加密币购物,除了 10% GST,还需要缴纳一定比例,例如 10% 的印花税。

【20210919】

为何乌克兰人愿意投资加密币?

加密货币现在是在古巴进行商业交易的合法支付方式

Cryptocurrency Is Now a Legal Way to Pay for Commercial Transactions in Cuba

【20210923】

NFT 市场投资分析与预测

元宇宙投资解析

=====

NFT 的价值很明显,但目前似乎并非必要。(例如,身份证驾照护照出生证明税号管理,房产珠宝汽车注册都可以转入 NFT,甚至可以把股票债券保险遗产登记等等转入 NFT)

元宇宙?20 年后也许有价值,50 年后一定有价值。目前纯属炒作吧?不管什么公司,一旦掌握人机接口技术,就能立刻吞噬元宇宙。

【20210924】

中国扩大了对加密货币的打击力度,宣布所有与虚拟货币有关的活动都是“非法”。

周五,中国的央行中国人民银行(PBoC)特别点名境外虚拟货币交易所,宣布其通过互联网向中国境内居民提供服务同样是非法的。

http://www.ftchinese.com/story/001094051?exclusive

【相关帖子】

20200828 通货膨胀早已吞噬世界,而世人却懵然不知

20210209 零利率浪潮与加密货币的崛起

20210302 虚拟经济,实体经济,社会福利,土地能源和热战

20210821 加密币的价值到底在哪里?

房地产投资VS股票指数基金。现在和未来。

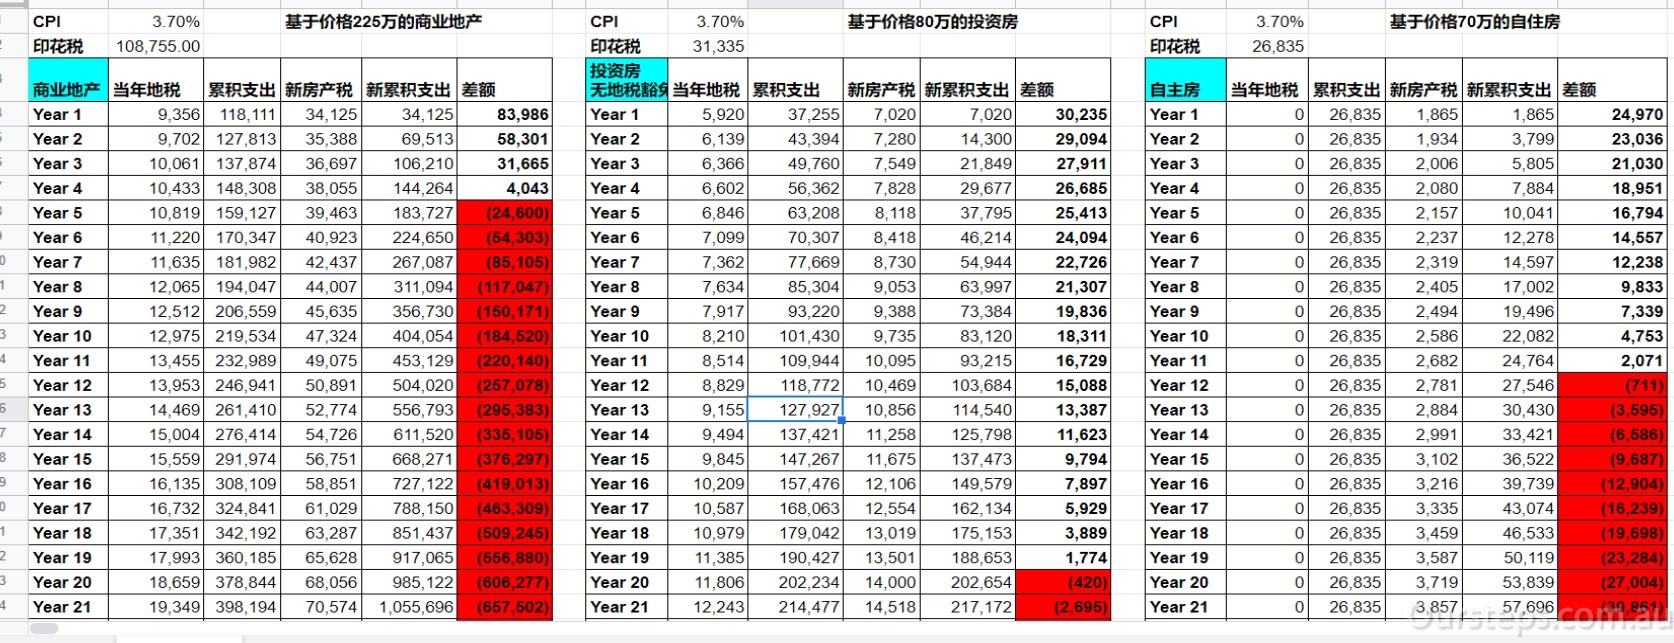
房地产投资和股票指数基金投资有很多相同和不同之处, 但我认为重要的是用动态的眼光来分析问题, 所以需要比较现在和未来。

我曾仔细考虑过投资房,但最后放弃了。下面是计算过程,如果发现错误,请指出,我会尽快修订。

以悉尼独立屋和SP500指数基金为例。

* 相同之处

1. 都有回报

股票指数的回报是指数价格上涨以及股票分红。

投资房的回报是房价上涨以及房租收入。

作为长期投资,价格上涨无需每年付税,但股票分红和房租收入需要(如果有的话)。

2. 持有成本固定不变

股票指数投资的成本是基金年费和账户年费。

投资房的成本包括贷款利息,地税,房屋维护,自来水设施费,保险,市镇管理费,出租管理和人力时间成本,等等。

3. 杠杆/贷款

投资房一般都会贷款, 假定 80% IO。(选择 IO 以简化计算)

PS: 很多人认为应该选择 PI, 这样, 虽然前几年压力比较大,后面会很轻松。但是,如果前几年忍受同样压力往股票指数基金投入更多,也能享受更好的复利。这里以对比为目的, PI 和 IO 相同。

股票指数投资当然也可以贷款,例如,从自住房 OFFSET 账户取钱,而且贷款利息较低。下面会以零贷款, 25和100 万贷款分别计算。

* 不同之处

1. 持有成本不同

股票指数投资的成本较低,而投资房的持有成本较高。

2. 负扣税

作为长期投资,股票指数基金没有负扣税,而投资房有。

但投资房如果存在负扣税,实际上就意味着年租金扣除贷款利息后,收入为负数。 很多人会尽可能贷款以便把负扣税最大化,但目前贷款利息很低,这种操作受益有限。

* 现在和未来

为了进行对比,这里做一些设定。

时间跨度为 25 年。未来指 25 年后。

* 现在

假定本金 25 万。

按照统计数据, SP500 指数在过去 120 年每年上涨 10%。 最近 5 年是 15%。考虑到股市可能大幅度回调,仍然按照 10% 计算。

过去 25 年,房价每年上涨 6%。所以房价上涨按照 6% 计算。

https://www.aussie.com.au/plan-compare/property-reports/25-years-of-housing-trends-property-market-report.html

购买投资房时,贷款 100 万。印花税等购买成本 5 万。

指数基金每年 0.04%, 加上账户管理年费, 每年总成本一般小于 0.1%

房屋维护(假定0.4%),自来水设施费,保险(1500),市镇管理费(1500),等等,不妨假定中值每年 5000 澳元。(不考虑人力成本,例如清理GUTTER,割草,修理电器,等等) 

对于第一套投资房,地税很可能为零。但从第三套开始,地税很可能要全额支付(1.6%),地价算房价的一半,所以地税是房价的 0.8%。

对于第一套投资房,每年总持有成本: 5000, 对于第一年就是 5000/1200000=0.4%

对于第三套投资房,每年总持有成本: 1200000*0.8%+5000=14600, 对于第一年就是 14600/1200000=1.2%

通货膨胀,2%

租金每年上涨,3%

贷款利息,对于投资房,目前 3% (3%*100/120=2.5%)

贷款利息,对于指数基金(自住房OFFSET账户),目前 3% (3%*25/50=1.5%, 3%*100/125=2.4%)

目前,悉尼独立屋https://www.theurbandeveloper.com/articles/sydney-housing-market-update中价位 120 万,https://www.budgetdirect.com.au/home-contents-insurance/research/australian-property-prices-2020.html租金中值 $525

房价/租金=1200000/(525*52)=44

开发商拿地 50 万,建房成本 50 万,毛利润 (120-50-50)/120=16.7%

SP500 P/E 在 22.5 到 30.6 之间

https://chaojidigua.blogspot.com/2021/08/blog-post.html

成本

指数基金(无贷款), 0.1%

指数基金(贷款 25 万), 0.1%+1.5%=1.36%

指数基金(贷款 100 万), 0.1%+2.4%=2.5%

投资房(第一套): 0.4%+0.4%+2.5%=3.3%

投资房(第三套): 0.4%+1.2%+2.5%=4.1%

收益

指数基金, 0

投资房: 525*52=2.73 万/年, 2.73/120=2.3%

总回报

指数基金(无贷款), 25*1.099^25=264.8 万

指数基金(贷款 25万), 50*(1.099-0.0136)^25-25=362.9 万

指数基金(贷款 100万), 125*(1.099-0.025)^25-100=644.8 万

投资房(第一套): 120*(1.06-0.033+0.023)^25-100=306.4 万

投资房(第三套): 120*(1.06-0.041+0.023)^25-100=235.6 万

PS: 269.4 万这个数字远远低于直觉。这是因为排除了 25 年中的累积投入。这些累积投入的25年复利很高。

除非现金流充裕,否则贷款 100 万购买指数基金比贷款 100 万买投资房风险大得多。万一利率大幅度上调,指数可能下跌 40%,而房价一般下调不会超过 20%。

* 未来(25年后)

假定本金 133 万。 

未来几乎肯定廉价资金泛滥,所以仍然假定股市指数每年上涨 10%。

悉尼独立屋价格中值: 120*1.06^25=515 万

购买投资房时,贷款 412 万。印花税等购买成本 30 万。

指数基金每年 0.04%, 加上账户管理年费, 每年总成本一般小于 0.1%

房屋维护成本假定跟随通货膨胀上涨,每年 (0.4%*1200000+5000)*1.02^25=0.31%。(不考虑人力成本,例如清理GUTTER,割草,修理电器,等等) 

对于第一套投资房,地税很可能为零。但从第三套开始,地税很可能要全额支付(1.6%),地价算房价的一半,所以地税是房价的 0.8%。

对于第一套投资房,每年总持有成本: 8200, 0.82/515=0.l6%

对于第三套投资房,每年总持有成本: 5150000*0.8%+8200=4.9万, 对于第一年就是 4.9/515=0.95%

通货膨胀, 1.5%

租金每年上涨, 2%

贷款利息,对于投资房,1%(1%*412/515=0.8%)。

贷款利息,对于指数基金(自住房OFFSET账户),1%(1%*133/266=0.5%, 1%*412/545=0.76%)。

房价/租金=5150000/(525*1.03^25*52)=5150000/57160=90

开发商拿地 515/2=257.5 万,建房成本 50*1.02^25=82 万,毛利润 (515-257.5-82)/515=34.1%

SP500 P/E (22.5*(1.1-0.025)^25=137, 30.6*(1.1-0.025)^25=187)

成本

指数基金(无贷款), 0.1%

指数基金(贷款 133 万), 0.1%+0.5%=0.6%

指数基金(贷款 412 万), 0.1%+0.76%=0.86%

投资房(第一套): 0.31%+0.16%=0.47%

投资房(第三套): 0.31%+0.95%=1.26%

收益

指数基金, 0

投资房: 5.7 万/年, 5.7/515=1.1%

25 年总回报

指数基金(无贷款), 133*1.099^25=1409 万

指数基金(贷款 133 万), 266*(1.099-0.006)^25-133=2324 万

指数基金(贷款 412 万), 545*(1.099-0.0086)^25-412=4331 万

投资房(第一套): 515*(1.06-0.0047+0.011)^25-412=2151 万

投资房(第三套): 515*(1.06-0.0126+0.011)^25-412=1716 万

35 年总回报 (从 25 岁到 60 岁)

指数基金(无贷款), 133*1.099^35=3620 万

指数基金(贷款 133 万), 266*(1.099-0.006)^35-133=5845 万

指数基金(贷款 412 万), 545*(1.099-0.0086)^35-412=10857 万

投资房(第一套): 515*(1.06-0.0047+0.011)^35-412=4459 万

投资房(第三套): 515*(1.06-0.0126+0.011)^35-412=3342 万

结论

目前,对于 25 万本金,如果不需要缴纳地税,投资房收益类似于贷款 25 万后的美国指数基金投资。一旦开始缴纳地税,投资房的利润就比不过 SP500。

25 年后,最大问题是房屋开发商利润。如果房屋的建造成本跟随通货膨胀上涨,每年 2%, 而房价每年上涨 6%, 25 年后建房毛利润将高达 34.1%, 而公寓楼的利润,将高到不可思议(因为拿地成本相对较低)。

这会导致开发商蜂拥而至,所以在通货膨胀很低的时候,哪怕廉价资金泛滥,房价也很难维持每年 6% 涨幅。 如果降到 5%,结果就会完全不同。

投资房(第一套): 515*(1.05-0.0047+0.011)^25-412=1613 万

投资房(第三套): 515*(1.05-0.0126+0.011)^25-412=1267 万

所以,零利率对于股市的影响,远远大于房产价格。

【20210804】

Index Fund(不是 ETF,不可交易) 有很多种。如果总收费高于每年 0.1%,就不是好选择。

===

当前悉尼家庭的收入中值是 12 万。

https://www.facs.nsw.gov.au/providers/housing/affordable/manage/chapters/household-median-incomes-2020-21

独立屋/家庭收入: 120/12=10

如果接下来 25 年每年增长 2.5% (通货膨胀 2%),到 2045 年家庭收入将达到 12*1.025^25=22.25 万。

独立屋/家庭收入: 515/22.25=23

===

https://www.oursteps.com.au/bbs/forum.php?mod=redirect&goto=findpost&ptid=1689284&pid=3999590770 楼 Pippa 说得很有道理。悉尼的独立屋未必能代表投资房。

微观比宏观重要,但这要靠个人实力了。

===

问: 能推荐几个收费小于1%的ETF吗?我看的几个都是0.1%以上的,最高vdhg 0.27%

开全球账户。不要买 ETF。买 Index Fund (不可交易指数基金), 例如,Vanguard 500 Index Fund Admiral Shares (VFIAX) 0.04%

https://investor.vanguard.com/mutual-funds/profile/fees/vfiax

一定要买 ETF 当然也没问题,例如 VOO。记着一点:只买不卖。

https://investor.vanguard.com/etf/profile/voo

指数投资就像利率10%的银行存款。不要频繁取钱存钱(因为手续费的存在)。

别忘记三年一次的 W-8BEN form

https://www.macquarie.com.au/assets/bfs/documents/adviser/macquarie-wrap/W8BEN-guide.pdf

注:分红的税还是要缴的。目前分红约占投资总额 1.32%,今后有不断下降的趋势。

https://www.multpl.com/s-p-500-dividend-yield

【20210805】

ETF vs. Index Fund: What Are the Differences?(ETF与指数基金。有什么区别?)

https://www.fool.com/investing/how-to-invest/etfs/etf-vs-index-fund/


股市投资必胜法则

我一直鼓吹长期投资被动式基金,避免短线交易,个股和股票投资基金。为啥?

本贴是总结式论述,其分析和数据大多基于"The Little Book of Common Sense Investing"。

较量主要发生在指数基金和股票交易基金之间。

当然,这些分析纯属个人观点,不承担任何责任。

1. 股价为何上涨?

两个原因。

a. 经济增长

公司的数量,规模,和利润预期不断增长,导致股价上涨。

2021Q2, SP500 的12个月纯利润是 11%

https://csimarket.com/Industry/industry_Profitability_Ratios.php?sp5


SP500 P/E ratio 目前的年度统计是 31,预期 22

https://www.wsj.com/market-data/stocks/peyields


b. 利率下滑

美国十年期国债收益率:新冠爆发导致 2020 年上半年急剧下跌,2021 年上半年的短期通货膨胀导致急剧上涨。

近 35 年来总体看,趋势非常明显。

https://finance.yahoo.com/quote/%5ETNX?p=%5ETNX


市场上资金越来越多,相对来说,(优质)股票的供应就越来越少。

理论上,利率降低 50%(例如从当前 1.2% 降到 0.6%),股价就能涨 100%

“一尺之棰,日取其半,万世不竭”。

那么为啥欧洲日本的股市没有暴涨?我的理解是,因为有其它市场,尤其是美国(国债)市场的存在。

2. 散户与机构

机构投资者有更多资金,更多时间,更多专业知识,更好的心理素质,更好的消息来源。

散户处于绝对劣势。

结果就是: 美国机构投资者(股票投资基金)占 90% 以上。

3. 越贵越烂

股票交易本质上是零和游戏,买卖本身不创造任何价值。所以费用决定一切。

一个 IQ 150 有二十年从业经验的基金经理在卖出某一支股票时,很可能是另外一位 IQ 150 有二十年从业经验的基金经理在买入这只股票。

就个例而言,其中一位判断正确,而另外一位判断错误。

当一万名基金经理各自买卖一百次,基本上,绝大多数人的正确和错误比例都差不多。

在这种情况下,费用决定一切。

每年各种费用占资金总额/股票总价值的多少?

对于普通股票投资基金,约 2%; 

对于指数基金,约 0.04%

4. 股票投资(共同)基金的平均收益幻象

从统计数据看,股票投资基金的账面收益并不低于指数基金。然而,魔鬼在细节中。

对于普通股票投资基金,投资实际收益比账面收益少 2.5%

指数基金不存在这种幻象

a. 幸存者偏见

1970 年美国股市的 355 只基金,到 2016 年 80% 都已不复存在。剩下的基金中,只有 10 家超过指数 1%,其中只有 2 家超过指数2%。(即便是最优异的这两家,实际上只有 20 年在基金规模很小的时候大幅度超过指数,剩下的 26 年输给了指数)

倒闭的基金,其收益情况不会被列入最终统计报表。 这部分对收益率的年度影响是 1.5% (对于 40 年,收益率从 10% 被拉到 8.5%)

b. 收益波动割韭菜

一支基金,去年收益 15%,今年收益 5%,所以平均收益 10%。 这种算法对吗?

不对。 去年收益好,就会有大量资金涌入,所以今年的低收益,会对更多资金造成影响。

结果: 只有少量投资资金能够获取高收益。这部分对收益率的年度影响是 0.5%

c. 股市周期割韭菜

股市的增量和总量每年都在变化。崩盘前总量最大,触底时,总量最小。

结果: 只有少量投资资金能够获取高收益。这部分对收益率的年度影响是 0.5%

5. 股票分红

因为所得税,越来越多公司倾向于股票回购而不是分红。

这是唯一一个对两种基金有类似影响的因素。目前约占股票回报的 1.32% (如果整体回报10%,则股价上涨占 8.68%)

https://www.multpl.com/s-p-500-dividend-yield


6. 苛税猛于虎

a. 分红所得税

区别在于资金来源: 养老金享受很大的所得税优惠(401k, ira, super, 等等),而普通资金则需要全额缴纳,即便是 franked 分红。

幸运的是,最近几十年股票分红不断下降。目前已经降到了 1.32%; 相对来说,税很低。下面的计算过程中忽略这部分税。

b. 股价上涨利得税

指数基金每年股票交易额约占总金额的 3%, 股票投资基金每年交易约 70%

所以,指数基金基本上不需要缴纳股价上涨利得税。

这部分对股票投资基金收益率的年度影响大约是 1%

7. 通货膨胀早已吞噬世界

通货膨胀无法避免。但影响力远远大于通常的认知。

从 1900 年算起,每年约 3.4%; 过去四十年,每年约 2.5%; 不妨假定未来每年 2%

8. AustralianSuper 的惊人收益率

管理费约 0.04%,等同于美国先锋SP500指数基金(VFIAX)的散户管理费。因为费率极低,这里计算时无视。

因为享受税收优惠,比澳洲指数基金优势更大。

AustralianSuper 的年度收益率: 9.56% over 3 years, 10.44% a year over 5 years, 9.73% a year over 10 years.

https://www.australiansuper.com/superannuation/superannuation-articles/2021/07/member-returns-year-fy21

总收益: 1.0956^3-1=31.5% over 3 years, 1.1044^5-1=64.3% over 5 years, 1.0973^10-1=153.1% over 10 years.

十年 151% 收益。

惊喜不惊喜?激动不激动?!先别急,看总结。

9. 总结

假定两个人,收入和开支相同。一个选择美国SP500指数基金,一个选择澳洲股票投资基金。前者在25年后,投资收入是后者的 17.43 倍。

https://docs.google.com/spreadsheets/d/1PGkfbwhffUfo0BRWS9QSo2S2eEcZFsu8RIQ62qY28Ec/edit?usp=sharing


如果一个人用足 $25000 SUPER 额度(15%税后 $21,250),年度收益 10%,从 22 岁投资到 72 岁 (62 岁后停止买入),最后是多少钱?大约 2400 万澳元。夫妻两个人呢?约 4800 万澳元。

https://moneysmart.gov.au/budgeting/compound-interest-calculator


如果疯狂一下,年度收益 15%,好吧,夫妻俩50年 SUPER 投资将得到 3 亿澳元。哈哈。

扣除法定 SUPER,如果把多出来的钱(每年税后 3 * 62%=1.86万)投入投资房,50年能挣到 4800*60%=2880 万吗?我很怀疑。

参考书目: The Little Book of Common Sense Investing by Jack Bogle

PS 1: 不要怕股市崩盘。

从 1900 年到现在,股市经历了第一次世界大战,大萧条,第二次世界大战,冷战核危机,朝鲜战争,越南战争,石油危机,海湾战争,东南亚金融危机,互联网泡沫,美国房地产次债危机,新冠,等等,股市的平均年度复合收益率是多少?10%!

PS 2: 请不要问让我觉得尴尬的问题。。。。。。例如,为啥我没有投资 SP500 指数基金。。。。。。。我发誓以后一定会把相当一部分转入指数基金。

PS 3: 理论上的最佳投资策略:夫妻两人,用足政策,每人每年在 AustralianSuper 存入 2.5 万 SUPER。4 年后总金额将高达 28 万。然后设立 SMSF,全部投入美国 SP500 指数基金。在往后的日子,确保每年用足 2.5 万 SUPER 额度。

PS 4: 看好美国经济的理由是:创新是经济发展的最基本驱动力。创新,叛逆与瘟疫

【20210731】

问:正常上班族每年存5w(实际4.25w)会影响投资房的数量。

答:当然。但是,重要吗?

1. 如果不放到 SUPER 里,需要多缴一倍多的税(从 15% 变为 37%)

2. 每年 4.25 万,如果从 22 到 62,每年 10% 收益,一共是 $18,810,184

1881 万澳元在手,还要什么投资房啊。

https://moneysmart.gov.au/budgeting/compound-interest-calculator


=====

问:先要定义一下你说得“胜”是啥子标准,比如每年复合增长是多少百分比以上才算胜,不定义的话每年复合增长1%也算胜,50%也算胜,但这二者区别大的去了不是。

答:问得好。我认为 TOP 15% 投资者都算赢家。

当然,听说先锋基金已经是庞然大物。。。。。。

=====

问: 风险资产的投资,取决于你进去的位置,如果是在一轮危机或者大跌时候进去的,那抗风险能力相应会强很多,就可以更多持有风险资产,即使将来真的爆发大规模危机了,也不至于伤筋动骨。如果是在泡沫比较大的时候进去的,那你就很难指望泡沫能撑30年不破,那就现金多一点吧。

答:如果从早期开始投资,定投即可,初始位置无所谓。

计算过程很简单:如果每年 4.25 万,买入 5 年后,股票崩盘50%,然后继续投资 25 年。。。。。就没啥影响。

如果每年 4.25 万,买入 25 年后,股票崩盘50%,然后继续投资 5 年。。。。。还是没啥影响。

=====

问: 随着年纪的增长,要在你的portfolio 里面加重bond的比重,越靠近退休,越要加重bond比例。为了抵抗股票大跌的风险

答:以前一直这么想。但零利率和负利率的出现改变了我这种想法。

如果资金一直无限供应,资金就无处可去。真正的威胁,在我看来只有全球变暖和大规模战争,因为这两者会破坏全球供应链,造成物资短缺。

真到了那一天,bond 再多也同样毫无意义。澳洲不太可能发生食物短缺,所以不必担心。

=====

问: 我觉得你漏了一个重要因素:工资的时间价值。我的意思是,现在72岁的人,倒退到22岁,也就是50年前投5万到养老金的经济能力跟50年后的今天22岁小年轻投5万到养老金不是同一个概念。50年前的5万在当时等于现在多少钱?

答:说得很对。我的算法是超级简化版。

现实中,往前倒推没有意义,有意义的是往后推算。

目前每年 5 万,据说从 2021 年 7 月开始就是 5.5 万,到 2070 年很可能会变成 20 万。

但一楼给出的算法仍然有效:真实收益=账面收益-各种费用-税-通货膨胀

指数基金免除了各种费用和税,所以碾压股票投资基金。在复合效应的帮助下,几十年后会形成巨大差异。

【20210801】

美国股市 SP500 指数(含分红),从 1988 年 2 月 到现在,从 261 点到 9170,每年约 11%

这种指数增长体现了实体经济+虚拟经济的近 33 年增长总量。

https://finance.yahoo.com/quote/%5ESP500TR/


====

从过去 25 年看,澳洲独立屋房价涨了 412%

https://www.aussie.com.au/plan-compare/property-reports/25-years-of-housing-trends-property-market-report.html

Twenty five years ago, the median house value across Australia was just $111,524 and units showed a slightly higher median value, at $123,840. Since 1993, median house and unit values have increased by 412% and 316% respectively

也就是说,每年 6%(1.06^25=4.29). 扣除至少 2% 各种费用和税,每年约 4%

这里没有考虑贷款问题,因为25年前贷款利率很高,远远不止 6%。

SP 500 Index 扣除税费后,每年 10%(如果用 SUPER 投资,可以再多 37%-15%=22%)

全款购买投资房 VS 全款购买 Index Fund,高下立现。

从贷款的角度来说,与其从自住房OFFSET 账户拿钱出来贷款买投资房,不如用同样的钱买SP 500 Index Fund。

====

如果 SUPER 是全部投资。。。。。。日子过得会非常好。

两个人,2万是法定缴纳,只需要额外3万。

如果每年仅仅把这额外 3 万(税后 3 * 62%=1.86万)用于自住房或者投资房。。。。。只怕不够。就算够,回报也很低。

如果有余钱,完全可以在 SUPER 以外另外投资 SP500 INDEX FUND。

每年 2 万,从 22 岁到 52 岁,每年 10% 收益,投资就有 330 万。

每年 3 万,从 22 岁到 52 岁,每年 10% 收益,投资就有 493 万。

这样就可以提前退休了。

====

如果本金 25 万,是应该买投资房还是投资 Index Fund?

假定投资房本金 20 万,印花税等等 5 万,贷款100万只还利息 30 年,租金收入与利息和其它开支正好持平(以便于计算)。

房价每年上涨 5%,就是 120*1.05^30-100=418;每年上涨 6%(这是过去25年的均值),120*1.06^30-100=589

Index Fund 如果每年上涨 10%(过去10年澳洲股市和过去 120 年美国股市)25*1.1^30=436;每年 15% (过去10年美国股市)25*1.15^30=1655。(如果用 SUPER 投资,可以再多 37%-15%=22%)

感觉差不多。Index Fund 省心,投资房风险较小。

美国股市 PE 已经到了 34(就是经济每年增长 2.94%),[url=https://7news.com.au/business/housing-market/sydney-and-melbourne-rank-in-top-10-on-global-list-of-least-affordable-housing-markets-c-2262368]悉尼的房价与家庭收入比也达到了 11.8

未来会如何发展?大家可以想象一下。

====

投资房和指数基金的区别在于:持有成本。

假定悉尼房屋中价位 120 万,租金 525,各种开支占租金 10%

房价和租金的比值是: 1200000/(525*52*0.9)=49

房价可以每年上涨 6%,但租金没法每年上涨 6% (因为家庭收入上涨很慢,假定 2%)

这样,30年后,租金甚至不够支付 LAND TAX 和各种开支

美国股市的 PE 目前是 34(意味着预期经济每年增长 2.9%)。假定未来 30 年,股价每年 10%而经济实际上每年只涨 2%,那么,30年后 PE: 34*1.1^30/1.02^30=328

有什么问题吗?没有任何问题。因为股票的持有成本为零。

另外,价格由供需关系决定。

住房的供给几乎是无限的。而能够创造平均利润的企业股票的供给非常有限。

最后,股票指数基金比投资房灵活得多。我们可以每年卖掉利润 18 万澳元的基金以最小化 CGT,但没法把投资房卖掉 18 万澳元。

所以,从长远看,我认为股票 INDEX FUND 更好。(澳洲房产并不差,我在很多帖子里也大力推荐购买优质房地产,只不过认为房地产比美国标普指数基金略逊一筹。)

====

股票投资基金 VS 指数基金

美国标普指数基金的收费是 0.04%每年,税接近零。

https://www.sohu.com/a/324461714_120144474


【20210805】

推荐开全球账户。不要买 ETF。买 Index Fund (不可交易指数基金), 例如,Vanguard 500 Index Fund Admiral Shares (VFIAX) 0.04%

https://investor.vanguard.com/mutual-funds/profile/fees/vfiax

一定要买 ETF 当然也没问题,例如 VOO。记着一点:只买不卖。

https://investor.vanguard.com/etf/profile/voo

指数投资就像利率10%的银行存款。不要频繁取钱存钱(因为手续费的存在)。

别忘记三年一次的 W-8BEN form.

https://www.macquarie.com.au/assets/bfs/documents/adviser/macquarie-wrap/W8BEN-guide.pdf

20210807: 感谢各位网友的指点,IVV 很好,澳洲可以直接购买,成本很低。

https://www.bestetfs.com.au/report/etf/ivv/

【20210806】

如何低成本购买美国指数基金?下面是个人体会。如果有谁知道更好的途径,还请分享。

SMSF:

现在有一些 SMSF DIY 网站(例如,https://www.smsfwarehouse.com.au/),每年 AUDITING+TAX CLAIM 约 $1100。银行账户管理费约每年$200

个人全球账户:

各银行大同小异。每笔交易大概几十美元。账户管理费大约每年100美元。

【20210807】

美国股市是否已经过热,崩盘在即?

过去120年,每年平均增长 10%,5年回报率是 1.1^5-1=61%

过去5年,每年平均增长 15%,5年回报率是 1.15^5-1=101%

也就是说,过去 5 年比均值多 101/61=65.6%

但 P/E 本身并不能说明股市是否过热。要结合利率来分析。

过去5年,10年美债的收益率平均低于 2%。 (当前是 1.2% 左右)

这和股市的增长形成鲜明对比。在美债收益率低于 2%的时候,P/E 应该是多少才合理?

所以,美国股市未必崩盘在即。 (一楼已给出数据,未来12个月华尔街预期 P/E 22.5, 也就是每年实体经济增长 4.4%)

【20210808】

除了年费,ETF 买卖有手续费。对于 IVV, 是每次 0.06%

For the IVV ETF, the most recent average monthly buy-sell spread we gathered (May 2020) was 0.1%

https://www.bestetfs.com.au/2020/06/12/why-were-watching-isharess-sp-500-etf/

IVV 的 spread cost 是 0.06%

https://www.etfstream.com/features/australias-best-us-etf-ishares-ivv-or-vanguards-vts/

也就是说,和 VFIAX 相比,IVV 买入后,需要持有至少 12 年才能抵消年费上节省的 0.01%/年。

当然,如果长期持有,这些费用是小钱,可以无视。IVV 毕竟省事。

【20210809】

SMSF DIY esuperfund 。价格比 smsfwarehouse 每年便宜 89*12-999=69。加上第一年省下的999元,意味着从25 岁到 75 岁的复合收益 $19.76 万。

【20210810】

经济增长到底是什么意思?

美国于1803年以每英亩三美分向法国购买超过529,911,680英亩(2,144,476平方公里)土地的交易案,该交易的总价为1500万美元或相当于8000万法郎;如以国内生产总值相对比例计算,此数额在2004年相当于4178亿美元[1]。

https://zh.wikipedia.org/wiki/%E8%B7%AF%E6%98%93%E6%96%AF%E5%AE%89%E9%82%A3%E8%B3%BC%E5%9C%B0

如果经济每年上涨 7%,218 年后的今天,3美分就变成了7.6万美元(1.07^218*0.03=)。

同样的土地,218 年前一片荒芜,价值极其有限。今天,同样的土地承载人类经济活动,创造出大量价值,导致土地的价值狂飙。

购买指数基金,就是从这种“价值狂飙”中分一杯羹,而且避免被华尔街顺便吸血。

弱者的三大心理特征

1. 嘲笑他人的错误


内心强大的人会指出错误之处,或者表明自己的态度。 每个人都存在认知上的错误。犯错不可避免,没啥好嘲笑的。


弱者以嘲笑他人显示自身的优越。


2. 因为害怕他人的批评嘲笑,避免表态


内心强大的人不会轻易表态,而是坦率承认自身的无知。 表态之前会仔细想想,尽量基于事实,并避开情感的束缚。


弱者以无招胜有招。 不表态就不会犯错,也就能够避免被批评嘲笑。


3. 犯错后拒绝承认


内心强大的人清楚一个简单的事实: 这个世界过于纷繁复杂,我们的认知很有限。所以,犯错不可避免。 找到铁证就会改变态度,对世界的错误认知就又少了一点。


弱者拒绝放弃长期以来的执念, 为了论点寻求论据。 世界这么大, 只要愿意,什么论据都能找到。


==========


以上三点,不仅仅反映在论坛上,对于投资,工作,人际关系,甚至饮食健康都密切相关。


弱和强也永远是相较而言。即便是同一个人,在某一方面弱,可能在另外一方面强;昨天强,可能今天弱。


天行健,自强不息。


然而,从弱到强的转变无法一蹴而就。需要端正态度,认真读书。

成功的诀窍。顺便解决中年危机。


【前言】

本贴有严重找虐嫌疑。

肯定有人问:

"你是亿万富翁吗?"
"不是。"
"大企业 CEO?"
"不是。"
"那你一定是某一领域的顶尖人物。 国际象棋大师?奥利匹克冠军?著名的医生学者画家钢琴演奏家政客律师?"
"。。。。。。都不是。"
"那你有什么资格来谈论'成功的诀窍'?!"
"。。。。。。"

这种质疑从某个角度看,有道理。

但我的想法不同: 任何人,只要努力思考学习实践,就有资格谈论。

如果你不同意这种看法,请停止阅读下去。不要浪费宝贵的时间。

下面完全是个人心得。错误难免,欢迎指正和讨论。

【成功的诀窍是什么?】

四个词: Think ahead, think hard

数百字: 把读书修炼到第四层

啰嗦版:

1. 什么是成功?

很早以前我的定义是: 家庭和睦,身体健康,财务自由,事业有成,子女独立。

这种定义有明显缺陷: 独身,有残疾,终身工作,丁克。。。。。。难道就与"成功"无缘?!

爱因斯坦居里夫人毕加索爱迪生算成功吧?把他们的个性,私生活和个人品德考虑进去。。。。。。仍然算成功吗?

也许,通达即为成功。 不但思想要通达,更要知行合一。

"成功"类似于"真理": 可以不断靠近,但永远不会抵达。

2. 什么是人生?

我已年近半百。

回头看, 人生有如一座巨大的充满迷雾的动态立体迷宫。迷宫中偶然会出现陷阱或者捷径,绝大部分时间却枯燥无聊。迷宫变幻似乎并无规律。

但境由心生。机会随时出现。 当机会出现时,如何识别?能否抓住?

3. 机遇识别

以挣钱为例。(其它方面类似)

假如某人突然获得了苹果公司已故乔帮主的工作能力,他/她还会像往常一样每天上班吗?会不会有一些不一样的举动?他/她在这以后,需要多久才能挣到一亿美元?十年?三年?

在乔帮主的眼里, 遍地都是挣钱机会。

我们当然不具备乔帮主的工作能力,但如果合理改变自己的行为,能否在短时间内挣到更多钱?

为什么乔帮主的行为和我们如此不同?我们要怎样才能获取类似的能力?

4. 中年危机和穿越

"如果八十岁的自己穿越到现在,会对自己说什么呢?"

人到中年,一般已经建立家庭,事业稳定但也遇到瓶颈。上有老下有小,每天忙忙碌碌。

自己很快就会老去,人生的终点已隐约可见。

下一步怎么走?

人无远虑,必有近忧。 中年危机并不必然是坏事。

太多太多人在年老之时对自己的一生感到后悔。后悔抽烟喝酒太多,后悔工作时间太长,后悔出轨,后悔存钱太少,等等。

我呢?我会后悔什么?我现在应该做哪些事情才能避免年老时后悔?应该跳槽吗?应该创业吗?应该转行业吗?应该去美国吗?应该升级房屋吗?应该买投资房吗?

经过几个月的痛苦思索,我意识到自己犯了一个明显错误: 虽然绝大部分事情隐藏在迷雾之中,但并非所有事情都隐藏在迷雾之中。有一些事情是确定无疑的,永远不会让人后悔。

例如,健康饮食,坚持锻炼。
例如,多读书,多陪伴家人。
例如,少看电视,少玩手机。

很好。在确定下一步之前,我可以先着手做肯定正确的事情。

5. 认知

数千年来,千千万万才智之士在人生迷宫中闯荡。其中相当一部分,不但获得了巨大成功,而且写下了心得体会。我们把这些"心得体会"称之为"书"。

好书是人类智慧的结晶,是人生迷宫的通关秘籍。

虽然社会和环境在不断变化,但原理不变。 1+1 永远等于 2,而浪费钱永远更容易让人陷入困境。

读书真是关键?有人会这么争辩:

a. 很多杰出人士读书并不多
b. 有人读了很多书,但人生谈不上成功

说的都对。 问题在于,没有什么能够保证成功。一切都是概率。

一百万杰出人士,一半读书多,一半读书少。哪一半更可能幸福,更可能教育出成功的子女?
一百万人,一半读书多,一半读书少。哪一半更可能挣更多钱?

好书能开拓视野,帮助更全面更深入地思考,让我们更容易识别生活中的幻象和机遇,让我们更多选择正确道路避开陷阱。

人生要面对各种抉择:

公校私校哪个更合适?
大学怎么选?专业怎么选?
哪一家公司更合适自己?
如何选择人生伴侣?
婴儿应该多抱抱吗?
小孩应该学习乐器吗?舞蹈?橄榄球?
学习成绩究竟有多重要?
什么房子更适合自己?
什么房地产更有升值潜力?
应该买股票黄金还是数字货币?
应该买什么样的汽车?

等等等等。

如果换做没什么钱的乔帮主或者马一龙,他们会怎么选?

认知决定命运。读书决定认知。

6. 复合效应与时间

出生环境相似的两个人,60岁时可能拥有完全不同的层次。
什么造成这种差异?对时间的不同利用方式。

如果在晚上闲暇时间,一个玩手机,一个读书;
如果在工作时,一个偷懒,一个努力;

那么,我们会因为几十年后他们拥有大不相同的财富而惊讶吗?

如果说,距离=速度*时间。 个人能力的提升,则意味着加速度。 每一点提升,对于未来都有复合效应。

如果两个人拥有不同的"加速度",几十年后必然拥有不同的成就。

7. 想要和需要

人的大脑不能真正理解时间和欲望。

一个典型的例子是"新年决心"。 为什么新年决心如此难以变成现实?

因为大脑总是混淆"想要和需要"。

想玩手机(获取短期利益,也就是一时欢愉),但需要锻炼身体(获取长期利益,也就是长久满足)。
想买名包名表,但需要存钱投资。
工作中想避免增加工作内容,但需要承担更多责任以得到更多学习机会。

新年决心考虑的是长远利益,但现实生活中关注的是短期利益。 决定未来的是"选择"。

8. 总结

我仍然不知道下一步该怎么走,但很清楚明天应该忙些什么。

随着认知的不断扩展, 前方的道路必然慢慢显现。

【相关帖子】

十年 - 个人健身经验与教训
二十年来的读书清单
读书的四个层次
弱者的三大心理特征

【参考书目】

"21 Lessons for the 21st Century" by Yuval Noah Harari
"Being Mortal" by Gawande, Atul
"Business Adventures" by John Brooks
"Elon Musk" by Vance, Ashlee
"Homo Deus" by Yuval Noah Harari
"How Children Succeed" by Paul Tough
"Mans Search for Meaning" by Viktor Frankl
"Outliers:The Story of Success" by Malcolm Gladwell
"Sapiens" by Yuval Noah Harari
"Start With Why" by Sinek, Simon
"The Millionaire Next Door" by Thomas J. Stanley, William D. Danko
"Thinking, Fast and Slow" by Daniel Kahneman
"The 48 Laws Of Power" by Robert Greene
"The 4-Hour Body" by Tim Ferriss
"The 4-Hour Workweek" by Tim Ferriss
"The Barefoot Investor" by Scott Pape
"The Elon Musk Blog Series:Wait But Why" by Tim Urban
"The Power of Habit" by Charles Duhigg

PS 1: 什么样的家庭,乘坐私人小飞机出去度假时,全家坐一起读书?照片中穿粉色上衣的小女孩,是马一龙的妈妈 Maye Musk。

Maye Musk, in the pink shirt, sitting in the Kalahari Desert with her four other siblings.
https://www.cnbc.com/2020/08/21/ ... sert-in-africa.html

106670549-1597870945170-Kalahari.jpeg

请加分鼓励! 

【20210430】

孔子说,“朝闻道,夕死可矣”

稍微修正一下更好:“朝闻道,且验证,夕死可矣”

用什么来填补空虚?对我来说,是好奇心。

20210302 - 虚拟经济,实体经济,社会福利,土地能源和热战

 问题 1. 房地产算实体经济还是虚拟经济?

建房算实体,房屋出租算实体,房屋买卖算半实半虚。

问题 2. 股票算实体经济还是虚拟经济?

半实半虚。 股票新股和增发属于实体,股票买卖属于虚拟。

问题 3. 什么算纯粹的虚拟经济?

比特币。

问题 4. 贷款算实体经济还是虚拟经济?

取决于贷款用途。商业贷款算实体,投资房贷款算虚拟,自住房贷款算半实半虚, 贷款利息算实体。

问题 5. 房地产和比特币是资金蓄水池吗?

不是。 以比特币为例。 资金不会进入 BTC。资金只是通过 BTC 从买家转到卖家手上。 所以,资金不会进入任何一个东西,不管是房地产,比特币,还是存款商品古董黄金以及股票交易。

虚拟经济是财富蓄水池。

结论 1

财富一旦脱离实体经济,就具备"迅速增值"的可能。如果市场上有一百万套类似的房产,只要最近成交的一百套价格上涨50%,这一百万套房产的价值就都跟着上涨了50%。 资金流通量增加一个亿,社会财富却可能增长一万亿。

结论 2

通过大规模额外印钞实现的社会福利类似于政府强行从虚拟经济中筹款,并拨给社会中下阶层的实体经济。问题是钱在实体经济中转一圈,又会回到虚拟经济。这时候,这笔虚拟财富就属于富人阶层了。

结论 3

虚拟经济的崛起,导致大规模热战的可能性趋近于零。热战对实体经济的伤害规模如果是一百块,对财富的伤害的规模就会是一万块。相信各国高层,都不愿意见到自己的财富缩水 99%。

全世界黄金目前价值 11 万亿美元,比特币只要涨到 60万美元就超过了。等比特币力压黄金,就连黄金这种实体经济最坚固的基石都会被抛弃。这样,等太阳能风能普及后,就再没有任何财富可以通过战争获取。

整个世界正在转向太阳能风能,煤炭石油天然气可燃冰正逐渐失去价值。 那么,碳排放额度有争抢价值吗?没有。对于任何一个国家,只要拒绝实施碳税,碳排放额度就没有任何价值。

除了新加坡这种特殊情况以外,全世界有哪一个国家缺少"土地"吗?日本的人口密度不到台湾的一半,台湾不到新加坡的十分之一。 台湾和日本缺土地吗?荒地倒是越来越多。 而中国,人口密度排在全世界八十几名,荒地同样越来越多。

贸易可以产生财富。热战只会毁灭贸易,而不是促进贸易。欧美是否可能禁止其它国家从中国购买商品?除非中国效仿伊朗公开声称要用核武器毁灭其它国家或地区,让所有人感受到巨大威胁。所以,中国没有必要"保护贸易通道"。贸易讲究你情我愿,和气生财。公平贸易对所有国家都有利。

真正的资源是科技创新。这是唯一值得"争抢"的资源,是所有经济的基础,但不可能依靠热战掠夺。

战争的目的是财富。但现在的财富已经渐渐不再是土地,化石能源或者其它自然资源。当代社会,90%财富都是虚拟财富,不可能靠战争获取。

PS: 全体美国人突然下决心成为全体中国人的奴隶主。。。。。。这种可能性为零, 不考虑。

【参考链接】

How The Economic Machine Works by Ray Dalio
https://youtu.be/PHe0bXAIuk0?t=274   钱(Credit)来自于空气

Countries with the highest population density worldwide in 2019
https://www.statista.com/statistics/264683/top-fifty-countries-with-the-highest-population-density/

【20210304】

万一发生大规模热战,如何保护自己的财产?

除了军事基地,大规模热战首先攻击发电厂,炼油厂,自来水厂和交通设施。离开电力汽油柴油天然气煤炭自来水,社会生产力一落千丈,物流停滞。以食物为首,百物腾贵。

财产不重要。幸存就是胜利!

对于个人(家庭),没有什么能够保护自己的财产。但我们可以提前做一些事情来增加幸存的概率。

例如,

1. 加快向可持续能源的转移。如果家家户户都有太阳能面板,家庭蓄电池和电动汽车,就会大大降低对发电厂炼油厂和物流网络的依赖。有电力就能勉力维持社会生产效率和生活水准。

2. 分布式生产。如果每一个国家每一个地区都能生产钢铁化肥农药抗生素电脑芯片等等,就能大大增强人类对热战的承受力。

20210209 - 零利率,加密币与数字货币

 数字货币的崛起,完全是因为零利率大潮的到来。

零利率意味着(相对于股价)企业平均利润率极低,几乎无法"钱生钱",但大家已经习惯于"钱生钱"。数字货币正好迎合了这种需求。虽然没有"利息",但因为其稀缺性,当获得普遍认可后,价格就会不断上涨。毕竟,"钱"本来就只是一种共同想象。

但,数字货币没有锚。 缺少政府信用背书,数字货币只是一种具备稀缺性的数字化收藏品。数字化收藏品价值几何?取决于市场上的闲钱有多少。

你愿意把闲钱购买零利率债券,还是巨贵的股票,还是为了 0.1% 的利息存在银行?还是,购买比特币搏一记?有一件事情确定无疑:市场上寻找增值机会的资金会越来越多。

在零利率环境中,钱无处可去,才会购买数字货币。一旦钱找到出口,数字货币就会崩溃。

数字货币,玩的就是心跳!

PS 1: 如果比特币(BTC) 没有强力竞争对手(数字货币),其市值很快会超过 100T

PS 2: BTC 的手续费较高,延时大,轻度监管,通缩。
比特币转账的手续费,竟然这样收!https://www.jianshu.com/p/4ec8bc751632

PS 3: 目前数字货币的主要用途是灰色产业和黑色产业。

PS 4: 黄金虽好,但缺乏类似于货币的"隐匿性",用途有限。而且大额黄金存储,转账,交易的成本很高。

PS 5: 土地也很好。但稀缺性远不如 BTC。土地几乎是无限的。从一百万年前到现在,一直如此。而从单位土地中能够获取多少价值,则取决于科技进步的程度。

十万年前,全世界的土地只能养活一百万人。一万年前,可以养活一千万人。一千年前,数亿。一百年前,数十亿。现在,数百亿。人类活动中真正有限的资源和永远的瓶颈是“创新”。

人类几千年历史,不管发生了多少战争和革命,始终未能解决两个问题:1. 食物短缺  2. 十五岁前死亡率三分之一。问题真正得到解决,是因为化肥农药和抗生素的诞生。这与土地和资源无关,完全是科技进步的功劳。

【20210211】

比特币 BTC 是数字收藏品。更合适的比方:资金蓄水池。

类似于中国一线城市的房产:资金无处可去,最后就会涌去那里。

和房产相比,其优势非常明显:持有成本为零,和经济关系不大,而且不用担心战争。

对于企业来说,除了保值增值,因为是无形资产,还能避税。

比特币 BTC 能涨到多高?不负责任猜测: 3 年 10 T 市值。

【20210213】

比尔盖茨买地: The co-founder of Microsoft and his wife rank as America’s largest private farmland owners(20210111)

巴菲特买黄金股: 连巴菲特都开始买黄金股了(20200821)

马一龙卖掉所有房地产,并购买比特币 BTC : 马斯克掷15亿美元 比特币价再创新高(20210210)

没人愿意持有美元及等值物,例如美元债券?

=======

BTC 可以永久持有,而且持有成本为零,不怕抢劫,并且因为其稀缺性不断升值。 类似于一线城市的房地产。财富蓄水池。

买债券不如买 BTC, 存钱不如买 BTC,买黄金不如买 BTC。。。。。。好嘛,BTC 的市值看来会破 100T

唯一的问题是,BTC 完全依赖于共同信念。

如果哪一天马一龙宣布大举进军火星,需要100T再造地球,因此销售100T债券并支付利息,BTC 就会瞬间崩盘。只是目前不存在需要天量资金的大工程,所以市场上资金堆积,便宜了 BTC。

目前的各国货币都注定会不断贬值。现金永远不再为王。

20210204 - 零利率并不意味着大幅度通货膨胀,但"钱生钱"时代即将终结

 1. 为什么借钱要付利息?因为有失去本金的风险。

2. 为什么会零利率?因为市场上的钱实在太多。(详见 PS 7)

两点结合来看: 市场上的钱实在太多,以至于很多人愿意为了微不足道的一点利息而承担风险把钱借给他人。

利率如此之低,甚至会普遍低于 1%!

目前 SP500 指数的 PE ratio 是 39。 也就是说,每年的利润率为 2.6%
https://www.multpl.com/s-p-500-pe-ratio/table/by-month

投资人愿意选择购买零利率债券(也就是零利率贷款)还是购买 SP500 股票指数基金?

如果需要资金,公司愿意借钱还是增发股票?

除非风险太大以至于无人购买企业债券,所有公司股东都会倾向于发行债券而不是增发股票。

所以,未来几十年,通过发行股票上市筹资的优良企业将越来越少。愿意上市筹资的,大多是垃圾公司。

也就是说,新股带来的收益更可能是负数。

现在投资人有三个选择。

1. 零利率债券
2. 负收益新股
3. PE ratio 已经冲破天际的 SP500 优良成分股

优良企业会如何应对?

大量发行低息债券,同时大量回购股票。

"钱生钱"时代即将终结。

PS: 黄金,比特币,古董珠宝艺术品等等,虽然并不创造价值,但具备稀缺性。在零利率大潮下,价格将随之不断上涨。

优质地段的房地产,和优良股票类似。

PS 2: 本贴针对全球远期趋势。5 到 20 年。

PS 3: 世界经济的发展趋势非常古怪。

PE 应该会增长到 100 以上。会有大量的食利阶层。某种形式的 UBI 也会逐渐普及。

生产全自动化的第一步是自动驾驶。

PS 4: 问: 利息为0, 大量的食利阶层怎么出现的?

答:因为股价房价猛涨。

例如,一个公司有一亿股。起初股价100元,每年分红5元。不考虑公司发展和通货膨胀等因素,二十年后每股10000元,每年分红仍然5元。近年购买股票的人就买不了几股,靠分红无法维持生活,“钱无法生钱”。但对于大股东来说,一开始就有一万股,价值100万,每年分红5万;二十年后仍然是一万股,每年分红仍然5万,但股票价值一亿元,足以跻身食利阶层。

PS 5: 问: 貌似这种社会进程前景并不美妙,  现在需要做的,是逆转这种趋势, 而不是加速往这条路走,对吗?

答:直觉如此。但显然错误。

自由和平等是矛盾的。

人的天赋不同,背景不同,愿意付出的努力也不同。如果追求自由,贫富差距就会不断增大。

“平等”则是对自由的巨大伤害,会严重损害社会生产效率和创新能力。

例如,高智商人群充分利用互联网技术为社会创造财富,同时为自己积累财富。这导致贫富分化的速度大大加快。关闭互联网可以大幅度降低贫富分化速度,但对经济的伤害显而易见。

PS 6: “印钱”在过去几千年一直在发生。但大致有三个阶段。

1. 1971 年以前,主要根据黄金的产量印钱,也就是金本位。
2. 1971 到 2019 年前后,经济的发展速度远远超越了每年黄金的产量。这样,就不得不根据社会生产的发展情况印钱。
3. 2019 年后的 MMT,根据社会消费印钱。

1 和 2 都无法解决这样一个问题:某公司决定每天增加 10 吨牛奶(或者1000台电视机)的产量。为了扩大生产能力,公司向银行贷款,这就意味着“印钱”。牛奶(或电视机)卖掉后,偿还贷款,获取利润。但是,如果卖不掉,牛奶就会倒掉,电视机会积压。如果大量公司同时遇到这种情况,经济危机就会爆发,老百姓陷入贫苦。

MMT 的基础是科技发展:近几十年,自动化生产获得了急剧发展。总体上,整个世界的商品都供大于求。这时候,根据社会生产印钱就变得不可行:已经供大于求,如何才能通过印钱促进经济发展?另外一方面,很多人生活贫困,无法负担基本的衣食住行。MMT 是为了在商品供大于求的基础上促进经济发展,并试图解决贫困问题。

PS 7: 零利率的主要原因不是因为政府不想付利息,而是因为钱太多。

以前,全世界商品供不应求。各企业会不断把挣到的钱投入扩大生产,所以钱有出路。现在,全世界商品供大于求,各企业不愿意扩大生产规模,那么,企业挣到的利润就无处可去。

时间长了,市场上等待投资机会的资金就越来越多,利率也就越来越低。

PS 8: 问: 除了特斯拉,还有啥推荐的?最好是SP500里的

我对个股了解很少, 如果一定要推荐个股, 我推荐苹果和亚马逊。这两个公司的创新能力都很不错。

ARK 生产自动化发展基金更好: https://ark-funds.com/arkq

对于个人投资者,最好的是 Sp500 被动式基金。例如最大的先锋基金(Vanguard Total Stock Market Index Fund)。

20210112 - 大彻大悟:每个人都应该使用两款通信APP

 昨天突然大彻大悟:每个人都应该使用两款通信APP

一款功能多, 类似于微信和TELEGRAM等等,用于日常网上交流活动。

一款安全性高,隐私保护极佳,类似于 SIGNAL, 仅用于和家人好友沟通。这款 APP 是如此之安全,以至于可以放心发送一些不太重要的密码,银行账号,身份证号,私人照片,以及对政治敏感话题的讨论。

这与密码管理类似:通用密码到处用,重要密码则小心谨慎。

大家觉得如何?

PS: 个人觉得 SIGNAL  和 TELEGRAM, WHATSAPP 在使用上没啥区别。功能类似。

WHATSAPP 的创始人离开 FACEBOOK后,创建了一个非盈利组织开发运营 SIGNAL,以安全为最高目标。

SIGNAL 很大程度上类似于 FIREFOX,不贩卖个人数据。

SIGNAL 不但加密所有通信数据,而且加密元数据(metadata)。即便服务器端也不知道通讯内容是什么。


【20210119】

Signal一天涨粉百万:“信号”爆棚对社交网络是啥信号?

20201224 - 网上买了一块玄铁。就是屠龙刀那个

 小时候读金庸小说, 对里面的屠龙刀倚天剑神往不已。

屠龙刀以玄铁制成,有如下几个突出特征。

1. 不惧烈火。熔点极高。

2. 重如黄金。密度高。

3. 锋锐无匹。硬度大。

4. 永不生锈。化学性质稳定。

5. 韧性低。屠龙倚天猛力对击,不是刀刃出现缺口,而是完全断裂。

打开化学元素周期表,不难发现,符合以上这些特征的只有一个: 钨(Tungsten)。

熔点 3,422 °C (黄金 1064.18 °C), 仅次于碳: 3727℃

摩氏硬度 9 到 9.5 (钻石 10)

密度 19.25 g/cm³(黄金 19.3)

化学性质很稳定,常温时不跟空气和水反应,不加热时,任何浓度的盐酸、硫酸、硝酸、氢氟酸以及王水对钨都不起作用

纯钨加工不易,EBAY 上的样品感觉很粗糙,适合观赏但不适合把玩。

屠龙刀作为武器,对韧性要求较高,所以肯定不是纯钨。我在网上查了一下,应该是 85%的钨和15%镍。这种配方的合金在 EBAY 没有找到,只看到下面这个,90%钨,6%镍,4%铜。凑合着应该也行。

购买价格: AUD 140,550克, https://www.ebay.com.au/itm/A-Piece-of-Tungsten/173860330693


 参考链接:

https://baike.baidu.com/item/%E9%92%A8/16309466

PS 1: 钨的熔点太高,古人肯定没办法冶炼加工。

PS 2: 这是 2020 年给自己的圣诞礼物。

PS 3: 有网友问,买这个东西,目的何在?嗯,这是完美的好奇心大保健。实际上,我对它爱不释手。奇特的沉甸甸的感觉棒极了。

PS 4: 致女性朋友们:如果想为老公或者男友买一件礼物,这块玄铁绝对会让他终身难忘!当他手握玄铁深深凝望你的眼眸,再没有谁能把他从你的身边夺走!

玄铁恒久远,一坨永流传。

20201224 - 国际贸易战争的新纪元:对印钱速度的调节, 将永久性取代利率调整以及常规的政府债券发行回购


什么是印钱? 政府发行零利率债券, 大部分由央行直接买下。 当然, 央行也可以直接出手从市场购买债券。

什么是零利率? 名义利率为零或略大于零。 低风险贷款的实际利率为 2% 左右,而存款利率接近零。

目前主要欧美国家已经实施零利率。 零利率让政府债务躲开了“复合效应”,避免了巨额利息支出,但这是一条不归路。

政府债务不可避免会越来越大,而且在巨大的天灾人祸面前将急剧增长。

这意味着什么?如果政府上调利率,已发行的(零利率)债券就会巨幅贬值。 而又因为已经发行了天量债券,任何贬值都会对经济造成巨大冲击。

目前的印钱规模并不大, 即便是日本, 也只有 GDP 的 300%。 如果利率上调0.1%, 导致债券贬值 1%, 就意味着整体债券贬值幅度为 GDP 的 3%。 而如果印钱规模再大十倍, 变成 3000%。 这时候, 利率上调0.1%, 就意味着整体债券贬值幅度为 GDP 的 30%。

这些债券的很大一部分由银行,养老基金,保险公司和其它基金持有。 这样,任何社会都难以承受债券巨幅贬值的冲击。

所以,零利率将永恒存在。

印钱速度,取决于商品的供需平衡。 供不应求(也就是通货膨胀)则减少印钱的速度,甚至由央行卖出债券。 供大于求时则根据政府和社会保障体系的需要印钱。

对任何一个国家, 生产大于消费则经济蓬勃发展, 生产小于消费则国力衰退。

对于任何国家, 只要存在高额贸易赤字, 关税保护就至关重要。

对于任何国家, 只要存在高额贸易顺差, 就应该大力推动全球化, 消除关税壁垒。

这便是国际贸易战争的新纪元。


PS 1: 高科技公司迟早会杀入金融业。 这方面迹象已经非常明显,例如支付宝,微信支付,AFTERPAY,谷歌苹果三星支付,罗宾汉,特斯拉丰田和GM汽车保险,等等。 高科技能够大幅度降低金融成本,从而拉低手续费。所以, 低风险贷款的实际利率将不断下降。

PS 2: S&P 500 的市盈率(PE Ratio)目前是 37. 相当于每年 2.7% 利润率。 这远远高于存款和低风险债券利率。 所以, 美国股市没有泡沫。

PS 3: 届时,所谓贷款利息,实际上更类似于“手续费”。而存款利率也将永远接近零。

PS 4: 从某种角度看,现金和债券将不断贬值。

【20201225】

要抑制贫富差距,一个比较现实的办法是高额分级遗产税(赠与税)。例如,一万美元以上10%,十万20%,百万30%,千万40%,一亿50%,十亿60%,百亿70%,千亿80%,万亿90%(马一龙很快就会万亿)。富人要想避开遗产税,就得把钱消费掉。(我个人认为应该取消个人所得税和企业所得税,大幅度调高 GST 和 地税。美国德克萨斯州已经在往这个方向发展:取消 11.5%的州级个人所得税,但需要缴纳 2.5% 房产税)

======

负利率并不能促进消费。记得有一位 RBA(或者FED)官员曾经说过,利率就像一根绳子,只能拉不能推。也就是说,调高利率可以给市场降温,调低利率(超过一定程度后)却无法促进消费(钱只会涌入股市房地产)。

======

我对偏远地区的房价比较悲观。

什么是“偏远地区”?人口密度很低的地区。

密度高意味着人和人之间距离近。距离近就代表效率高。

偏远地区人口密度太低。医院,学校,图书馆,活动中心,餐馆,商场,商务楼,自来水管道,排污管道,天然气管道,电力管道,互联网NBN,手机信号基站,物流,道路,等等等等,其人均效率都非常低,人均成本极高。

总体上,人与人之间的合作效率太低。

纯粹的远程工作有一定优势,但一般的工作都不行。例如,HANDYMAN。

======

如果只是享受生活,不追求投资回报,黄金海岸一类的二线城市很好。

为了投资收益而牺牲生活品质也未必是好主意。

【20201226】

美国银行:央行每小时买入13亿美元资产,打造 "怪胎牛市"
By Tyler Durden

我们是怎么走到今天的?以下是哈特尼特提供的完整分析。

  • 自3月以来,央行每60分钟就会购买13亿美元的资产
  • 190:央行2020年降息,每5个交易日降息4次
  • 37:美国国债MOVE指数本季度波动率创历史新低
  • 9.2%:全球CCC HY债券收益率自14年9月以来最低
  • 2.5万亿美元:2020年发行美国IG、HY债券、杠杆贷款,创历史纪录
  • 3.4万亿美元:2020年发行美国国债,创历史纪录
  • 39万亿美元:全球股票市值从最低点上升(超过100万亿美元)
  • 25.3倍: MSCI ACWI股票12个月远期PE,自00年3月以来最高
  • 1,390亿美元:过去6周流入全球股票基金的资金创下新高(此前1月18日达到峰值)
  • 9730亿美元:2020年全球股票发行(IPO等)......年化1.1万亿美元,是有史以来最好的一年
  • 2009: 自09年第四季度以来首次(图13)美国IPO/二次发行量高于标普500指数回购量


20201204 - 如何判断养老院的好坏,以及安乐死的时机

 一家养老院,各种设施齐备,干净整洁宽敞明亮,里面的员工职业素养高,耐心礼貌,餐点几乎全天供应。。。。。。这是一家好的养老院吗?

未必。因为,软件比硬件重要。认知决定一切。

那么,如何判断养老院的好坏?很简单:和里面的老人聊聊。

是的,里面的老人可能一半都有老年痴呆症,但他们仍然能够感受到欢乐和悲伤。

能够让老人快乐的养老院,才是优秀的养老院。

======

我个人推崇安乐死。但很多人可能完全无法接受。如果这样,请无视下面这段个人见解。

(目前看来,安乐死的合法化是大势所趋。这里假定安乐死已经合法)

老人的身体每天都在走下坡路。即便健康饮食,坚持锻炼,也只能让身体机能衰退的速度慢一点。

身体的崩坏,是无可避免的结局。

活着不只是为了喘气。如果不能自己大小便,不能自己进食和洗澡,生活还有什么乐趣?多活几个月甚至几年,意义何在?

所以,适当的时候选择安乐死,是明智之举。

问题在于,从身体开始崩坏,到真正完全崩坏,可能长达二十年。如果巨大的痛苦将在午夜12点抵达,我们最好能在12点差5分离开这个世界。(灰姑娘的舞会?)

但是究竟什么时候才是“12点差5分”?

身体也就算了,如果大脑先一步失去控制,又如何才能合法地选择安乐死?

我有一个简单的判断标准供参考。

澳洲的养老院( AGED CARE),分为深度照顾(HIGH CARE)和 少量照顾(LOW CARE)。当医生认为要从少量照顾转入深度照顾,就意味着安乐死的时候到了。

======

PS 1: 居家养老是最佳选择。如果可能,就不应该离开自己熟悉的家。

定期上门的清洁工,勤杂工(handyman)和护士,可以解决日常所需。
互联网,苹果手表,网购,外卖经济,UBER(以及即将到来的无人驾驶汽车),等等,进一步提高了居家养老的可能性。

如果经济上有困难,可以申请“居家护理计划”。这帮助很大,但听说名额有限,要排队。

PS 2: 优秀的养老院不便宜。

房屋租金,食物,清洁,医疗。。。。。。都贵。

PS 3: 对于空巢老人,养小猫小狗,甚至养两只鹦鹉,种点花花草草,就能大幅度提高生活质量。

PS 4: 失去视力并不意味着末日。但如果同时失去视力和听力,则很难通过“少量照顾”生活。

PS 5: 外出需要轮椅没有问题,但如果在家里也需要轮椅才能移动,而且没有康复可能,就意味着时日无多了。在家里,能用助步车,就绝对不要用轮椅。

一旦依赖轮椅,腿部肌肉就会迅速萎缩。失去腿部肌肉,就没法(至少非常困难)自己上厕所或者自己起床。

PS 6: 好的养老院有很长的等待清单(WAITING LIST)。

PS 7: 不允许养鹦鹉的养老院,不是好的养老院。

这是一个风向标。宠物会给看护人员带来额外工作,对老人的安全存在潜在风险,同时又不属于政府考核指标。
多一事不如少一事,一般的养老院就会禁止养宠物。除非对老人真正关心。

参考书目:

(Being Mortal) by Gawande, Atul

20201118 - 澳洲印花税改房产税,政府的真正目标是。。。。。。

 有人说,如果新州所有人都把印花税改成房产税,政府每年的收入将增加 110 亿澳元。

我对此深表怀疑。 按照我的算法,至少对于自住独立屋,政府收到的房产税会远远少于印花税。(算法列在本贴末尾)

那么, 政府的真正目标是什么?

政府希望大家都住在最方便的地方。

不同的年龄段,对“方便”有完全不同的要求。

年轻人需要更多社交活动; 年轻父母有了孩子,需要靠近学校; 新工作可能离家很远; 退休后可能想去安静较远的区域。

我们需要不断搬家。 而印花税则是阻止搬家的拦路虎。

把印花税改为房产税后,我们不再有这种顾虑。 从社会的角度来看,交通拥堵将明显缓解,每个人每天浪费在路上的时间会大大缩短,社会效率显著提高。(也能大幅度减少机动车的二氧化碳排放量)

因此,我举双手支持新州政府的房产税改!

==================

对于自住房+独立屋,我算下来 20 到 30 年的房产税才相当于印花税。

例如,

房价 1M,假设地价500k
印花税: 40k
房产税: 500+0.3%*500000=2k
倍数:40/2=20

房价 1.7M,假设地价1M
印花税: 78.5k
房产税: 500+0.3%*1000000=3.5k
倍数:78.5/3.5=22.4

房价 3M,假设地价2M
印花税: 150k
房产税: 500+0.3%*2000000=6.5k
倍数:150/6.5=23

房价 5M,假设地价3M
印花税: 288k
房产税: 500+0.3%*3000000=9.5k
倍数:288/9.5=30

假定贷款利率 3%,印花税 15 年的利息就是 45%;加上这 45%,倍数会超过 35,甚至 40。

https://stampduty.calculatorsaustralia.com.au/stamp-duty-nsw

注:

1. 不管是房产税还是印花税,都会不断增长

2. 根据统计数据, 一个家庭如果有自住房(home owner),约 12 年搬家一次。

https://www.corelogic.com.au/news/length-home-ownership-continues-rise
https://www.smats.net/news-insight/news-insight/how-often-do-people-move-house/

3. 房产税的计算公式

自住房 $500 + 0.3% of unimproved land value
投资房 $1500 + 1% of unimproved land value

4. 房产税对房产投资者不利。

如果搬家不需要缴纳巨额印花税,更多人会选择购买自住房而不是租用投资房。
另外,投资房的房产税是自住房的三倍,相当昂贵。
我估计所有新购买的自住房都会选择“房产税”。这样,若干年后,投资客也不得不购买带着房产税的房产。这很痛苦。

5. 是换个离家近的工作还是买个离单位近的房子?

如果新工作比现有工作好很多但路途遥远,而且可以避开巨额印花税,多半会在工作地点附近购买房屋。

6. 房产税会不会给退休人士带来沉重负担?

对于低收入退休人士来说,这是理财规划问题。
只要事先把购房时应付的”印花税“存入 SUPER,退休后就会有足够多的钱支付房产税。
毕竟印花税需要用税后存款支付,而 SUPER 只需要支付 15%的所得税,而且 SUPER 的增值速度远高于银行存款。

7. 目前的房地产投资客和自住房购买者支付同样的印花税,对自住房购买者没有优惠。但房产税对自住房购买者优惠 67%!

政府希望大幅度提高自住房比例,做到“居者有其屋”。从社会稳定的角度来看,这非常重要!而且若干年后,更高比例的自住房能够显著减少政府的 PENSION 压力。

8. 如果政府以后把房产税从0.3%涨到2%怎么办?

我对此毫不担心。因为广大退休人士绝不会答应!
政府想对退休人士把公共交通每周票价从2.5 增加到 3 元,结果都被批得狗血淋头.....把房产税从0.3%涨到2%? 做梦去吧!
那么,为什么 OPAL 卡的票价可以年年上涨?因为不影响老年人啊!
老年人不需要工作,如果每天一起跑到政府门口游行示威,谁执政谁崩溃。

9. 政府给出了参考计算

https://www.treasury.nsw.gov.au/budget-financial-management/reform/nsw-property-tax-proposal/what-could-mean-you#pid-2

对应上面的自住独立屋, 应该是 Mobile family 的 2021 House 1 $600,000 这一组。

房价 600k,假设地价340k
印花税: 22.3k
房产税: 500+0.3%*340000=1.5k
倍数:22.3/1.5=15

政府网站给出的计算结果是 12 倍 ( https://www.oursteps.com.au/bbs/data/attachment/forum/202011/18/123718ju9qfhefr020jewu.jpg )
但这里有一个问题,计算过程中假定地价每年上涨 3.7%,同时房屋贷款利率为零,资本零增值。
这完全不合理。
如果地价每年上涨  3.7%,至少应该假定房屋贷款利率为 5.5%,资本每年增值 7% 还差不多。
22.3*1.07^12=50k
1.5*(1+(1.037^12-1)/2)=1.9k
50/1.9=26
也就是说,最终得到的倍数应该是 26

10. 从法理上看,房产税确实比印花税更加公平

11. 政府说,房产税能够每年增加110亿。多出来的政府收入是哪里来的?

我的理解是,投资房以及商业房地产。

12. 这次税改,我认为负面影响力要很久以后才会显现。20年后,房地产投资者会发现选择余地越来越小,因为很多房产都跟房产税走。

积极面则会立刻体现出来:购房可以少付一大笔,而且可以随时搬家去大幅度减少交通的地方。

至于税率的提高。。。不用太担心。一百万的地价,每提高0.1%,就增加了1000元。而这种增加会影响今后每一年。换句话说,每增加0.1%,对于未来20年就意味着 2 万元(即便不考虑复利效应)。我认为政府会很谨慎。

况且,对于自住房,每年估计只有 5% 的房地产过户(投资房肯定选择印花税)。如果 5 年后政府提高税率,只影响顶多 25% 已经切换到房产税的自住房,剩下的 75% 房产将坚定地选择印花税。

从趋势看,政府将来更可能大量印钞,而不是调高税率。

13. 对于房地产投资客,未来 5 年是最后的黄金时段

再往后,跟印花税的房产会越来越少。

14. >>首先,投资房一般持有5年-10年,有的炒房的可能更短平快。至于为什么只持有5-10年,做负扣税的,都懂。新政策下,节省大笔印花税。

我认识的几乎所有房产投资者都会长期持有(一般打算永久持有),因为交易成本太高。负扣税如果没了,就 REFINANCE 再买一套。
因为新政策下,投资房的房产税税率是自住房的 3 倍,所以对于投资客来说,肯定不合算。

>>其次,当一部分人因为房产税而决定不再投资房产,出租物业必定大量减少,出租市场供需会变化,租金也会相应增加。

投资客退出,购买自住房的人就会大大增加,需要租房的人就会减少。所以,新政会同时减少租房供需。

15. 假定每个家庭因为搬到“便利”地区每天节省一个小时交通时间,一年就是 250 小时。每个小时,在悉尼算 40 澳元,一年就是一万澳元。这一万澳元,一分钱税也不用缴。

澳洲有 700 万家庭。如果一半家庭能每天节省一个小时,印花税改革每年就会为澳洲创造 350亿 澳元。

20201116 - 拜登税改将导致美元大幅度贬值, 美国经济中幅度萎缩, 美国中低收入人群的生活水平中幅度下降

 【个人分析】

我一直看好美国经济和股市。 然而,对拜登税改进行简单分析后,非常失望。 分析结果: 从长期看(>10年),美元将大幅度贬值, 美国经济中幅度萎缩, 美国中低收入人群的生活水平中幅度下降。

(1% 左右算轻微,5% 左右算中幅度,10+% 算大幅度)

PS: 我不是专业人士,顶多算业余金融爱好者,错误在所难免。这里抛砖引玉, 欢迎大家指出错误。 我会尽快修订。

1. 个人工资税: "工资收入超过518,400美元的个人,或超过622,050美元的已婚夫妇——将其从37%提高到39.6%"

轻微影响极少数白领精英, 对经济的影响几乎为零。 无视。

2. 个人投资税: "年收入超过100万美元的人,按与工资收入相同的税率徵收投资收入税,将其从23.8%一样提高到39.6%"
"宾夕法尼亚大学的分析,拜登的税务提案将在10年内增加约3.4万亿美元的税收,而增加的税收中会有80%将落在收入最高的1%的人身上"
"个人所得税增税则会带来9440亿美元的收入"

影响很大。但我认为10年内增加的税收很可能只有几千亿美元。结合企业所得税的变化,投资税甚至可能不增反减。

股票的主要持股人是机构和富豪(约占整个股票市场的80%)。 Jeff Bezos, Bill Gates, Warren Buffett, Elon Musk, 等等, 都是长期持有股票。 不卖就没有利润, 也就不用缴投资所得税。 什么"增加的税收中会有80%将落在收入最高的1%的人身上",完全是鬼扯。

投资所得税大幅度增加后,更多持股人将避开短期交易,转而长期持有。这样,政府就收不到多少税。

宾夕法尼亚大学的分析估计是简单地基于股票增值总量来计算新增投资所得税,我认为这种算法完全错误。

不仅仅是个人和普通企业,随着股价下跌,养老金和保险机构也会承受严重打击。

3. "企业所得税从21%提高到28%"
"预计将在十个财政年度内给美国政府带来超过1.4万亿美元的额外收入"

企业所得税增加,纯利润就会降低,股票价值自然下降。 这会大幅度影响政府收取的投资税。

另外,这会大大降低美国对国内外投资的吸引力。 很多企业会把总部转入欧洲,把美国企业变成非美国企业。 这也能有效规避"离岸税"

4. "对公司的账面收入徵收15%的最低税率"

账面收入就是毛利润。 对毛利润征税。。。。。。脑洞好大。

例如,1000元营业额,毛利润可能达到200元,而扣除各种开支后,纯利润可能只有50元,甚至是负数(也就是亏损)。 怎么可能基于毛利润征税?!

数学上不可行。 无视。

5. "「离岸税」(美国公司在海外赚取的利润的最低税率)从10.5%提高到21%"

如果没有关税保护, 很多公司都会把自己注册成为欧洲,加拿大,墨西哥,甚至东南亚公司。 这可以避开 3, 4, 5 的企业税。

无视。

6. 全球税收制度

不可行。 任何一个国家都可以大幅度降低或者增加企业所得税,然后通过各种"费"来弥补。

无视。

7. 关税

目前看来,拜登有很大概率维持对中国的已有关税,但不太可能增加对其它国家的关税。

这样,结合上面列举的 3, 4, 5, 拜登对美国企业残酷无情,对海外企业却青睐有加。

美国经济(企业)将逐渐崩塌。 政府税收将不断缩减。 有钱人受影响不大,但中低收入人群将承受巨大打击。

拜登已经誓言对教育、基础设施和医疗新增大笔投入。 如果不能得到额外税收, 只能加大印钞幅度。 这样, 结合萎缩的美国经济, 美元会大幅度贬值。进口商品的价格随之大幅度上涨,中下阶层的生活水平不断下降。拜登这是牺牲美国中下阶层,帮助海外发展中国家发展经济。割肉饲鹰,不外如是。

没有就业,没有中低收入人群的薪资增长,没有大众消费的增长,"教育、基础设施和医疗"都是空中楼阁, 必然倒塌。

对我的投资来说。。。。。。真是巨大悲痛。幸好我没有美元现金。

20201113: 疫苗普及群体免疫之后,新冠将每年“杀死”上百万人,超过人口总数的万分之一

 很简单的数学计算。

假定,

1. 全世界所有人每年接种高效疫苗。疫苗有效率达到90%(对于老年人或者有基础病的人,有效比例一般会大幅度下降。这里不考虑这种情况。)

2. 考虑到新冠的超强传染力,90%人口感染或者接种疫苗才能达到群体免疫

3. 全球78亿人,每年绝大多数死者都在65岁以上。 不妨假定每年因为疾病死亡1亿老人。

这样, 每年病死的老人, 死亡的时候约 100000000*10%*10%=100万人身上带有新冠病毒。按照目前的算法,这些人都算是死于新冠。

也就是说,每年约有人口总数的万分之一将死于新冠。 对于美国这就是 33000 人,对于澳洲是 2500人,对于意大利是 6000 人,对于瑞典是1000人。和季节性流感类似,这些人大多死于冬季。冬季以100天计算,平均每天,美国新冠致死330人,澳洲25人,意大利60人,瑞典10人。

致死率也和季节性流感类似。

====

WHO 认为,每年的季节性流感约杀死 20万到 65万人。 其中,约 67% 死者是 65 岁以上。
约 300 万到 500 万人病情严重。
https://www.ncbi.nlm.nih.gov/pmc/articles/PMC6815659/
https://www.who.int/news-room/fact-sheets/detail/influenza-(seasonal)


Book: 20210124 to 20210207, "穷查理宝典" by 查理•芒格

 1. "查理·芒格:我们的经验往往会验证一个长久以来的观念:只要做好准备,在人生中抓住几个机会,迅速地采取适当的行动,去做简单而合乎逻辑的事情,这辈子的财富就会得到极大的增长。"

上面提到的这种机会很少,它们通常会落在不断地寻找和等待、充满求知欲望而又热衷于对各种不同的可能性作出分析的人头上。

这样的机会来临之后,如果获胜的几率极高,那么动用过去的谨慎和耐心得来的资源,重重地压下赌注就可以了。 p76

2. 本书中似乎只有原理,而没有可操作的具体内容。换句话说。。。。更接近“鸡汤文”。完全正确,却全无帮助。护城河也好,跨学科也罢,不是事后诸葛亮,就是缺少例证的纯理论。少出手,多等待,长线投资。这些都对。但这些本身并不能保证投资成功。相对来说,我更喜欢直截了当的原则。例如,第一性原则,“Think ahead, think hard.” 。p85

3. 怎样才能成功?做肯定正确的事情(例如,健康饮食,多读书,坚持锻炼),避免肯定错误的事情(例如,抽烟酗酒熬夜)。剩下的就是思考,尝试和等待。p84

4. "安全边际应该取决于投资人的状况"。钱越多,越应该保守一点,因为钱多到一定程度,重要性就不断下降。年龄越大也越应该保守一点,因为现金流会逐步减少,对损失的忍受能力会逐渐降低。p92

5. "一般来说,深奥的商业逻辑都是错误的"。除非。。。。类似于全球变暖,可持续能源,人工智能和电动汽车这种题材。p98

6. "为什么有些人会比其他人聪明呢?"因为有些人会想得更远,想得更深。读书就是"想得更远"的具体表现。很多书,当前并没有帮助。但非常可能在今后为自己带来启发。也就是说,读书是为了应对未来预料不到但必然来临的各种问题。p100

7. 诚实的好处在于,节省未来的沟通成本。缺少信任的沟通,成本非常高。理性是一种道德要求。(从长远看,道德带来长久的伙伴关系,从而降低合作成本)p103

8. 能够生存下来的物种不是最强的,也不是最聪明的,而是最能适应变化的。 p224

9. "我从来不让上学影响我的学习。" - 马克吐温("I have never let my schooling interfere with my education." ― Mark Twain)

小红母鸡的故事中最重要的一句话是:"'那我就自己来吧。'小红母鸡说。" p242

10. "为什么,先生,因为你很快就可以向它收税!" - 关于电力的用途,迈克尔法拉第致首相威廉格拉德斯通。p250

11. 荷兰人花 24 美元买下曼哈顿岛,如今价值约 3 万亿美元。 在这 378 年里,每年的复合回报率是 7%   p270
Or, maybe 5.3%: https://www.straightdope.com/21341886/how-much-would-the-24-paid-for-manhattan-be-worth-in-today-s-money

12. 芒格对于可口可乐的竞争力的分析无疑正确,但这无法解释可口可乐的管理层如何找到正确方案,更无法解释伯克希尔-哈撒韦如何在几十年前看到这一点。我猜主要是靠运气。p300

13. "跨学科技能"就是“认知(perception)”,而单学科技能是“能力(capability)”。单学科技能是点,跨学科技能是线,IDENTITY 是面, SPIRIT 是体。p321

14. 所谓“灰金”,应该是指无效 GDP。华尔街基本上就是靠捞灰金过日子,而普通券商和银行,因为没有充分利用电脑网络降低成本,他们的各种手续费也大多可以列作灰金。但换个角度看,允许“钱生钱”是否合理?随着零利率的到来,总有一天,钱无法再生钱。p362

15. 列出 25 种倾向。。。。。。实在没必要。我们需要把握一种原则:第一性原理,来应对所有的认知错误。p498

16. 本章没有解释多余的利润应该如何处理。当贝西克兰(冰岛)上的居民变得极其富有,他们该如何处理他们的存款呢?如果大家都放弃金融衍生品,而是直接购买股票,股票的价格就会被推高到离谱的地步。这与金融衍生品相比,风险小不了多少吧?零利率必然降临。p534

=============

查理.芒格300: https://xueqiu.com/2524803655/170535267

让世界疯狂的不是贪婪,而是嫉妒。关心别人的想法是某人比你挣钱快,这是致命的罪过之一。嫉妒是一种愚蠢的罪恶。这里有一个事实,也许你典型的投资顾问会不同意:如果你很富有,而其他人比你更富有,比如说,投资风险股,那又怎样?!总有人比你更富有。这不是悲剧。(不应轻易效仿其他人的投资方式,哪怕他们已经通过这种方式挣到了很多钱)

每当你认为某件事或某个人毁了你的生活,那就是你。受害心理是如此的虚弱。(认知决定命运,而不是某些外部因素)

你需要控制住原始的非理性情绪。你需要耐心和纪律,需要承受损失和逆境而不发疯的能力。你需要一种不被极端成功逼疯的能力。避免因为你不能忍受不作为而做任何该死的事情。(如果不确定应该做什么,就去做哪些确定正确的事情)

我的生活不是靠智慧成功的。我之所以成功,是因为我的注意力跨度很长。(不忘初心。不因陷入琐碎的细节而忘记目标)

承认你不知道的是智慧的曙光。只有当你有优势时才行动。(只在对自己有利的时间和地点进行战斗)

得到你想要的最安全的方法就是你配得上想要的。好配偶的定义不是疯子。(如果不配,即便偶然得到,也会很快失去)

投资的游戏是对未来做出比其他人更好的预测。你打算怎么做?一种方法是把你的尝试限制在能力范围内。如果你试图预测一切事物的未来,你尝试的太多了。(认知基于"点",不是"线",更不是"面"。能力范围实际上是指认知范围。)

在价格之外决定价值;在活动之外决定进步;在规模之外决定财富。(价值与价格无关,进步与活动无关,财富与规模无关)

如果你担心通货膨胀,一个很好的防御措施就是不要在生活中有太多愚蠢的需求——你不需要太多的物质产品。(对于生活而言没错。但通货膨胀让现金贬值。)

我经常看到生活中崛起的人不是最聪明的,有时甚至不是最勤奋的。但他们是学习机器;他们每晚睡觉比起床时聪明一点。跑得比兔子快的乌龟是学习机器。你不需要拥有完美的智慧就能变得非常富有——只是在很长一段时间里比平均水平要好一点。(人生是长跑,主要决定于复合效应)

你越努力工作,你就越有信心。但你可能在努力做一些错误的事情。在企业界,如果你有分析员,尽职调查员,但没有常识的话,你只是描述了地狱。(如果认知错误,能力并不能保证成功)

几乎所有好的企业都会从事"今天痛苦,明天收获"的活动。(远期利益比短期利益更加重要)

了解如何成为一个好的投资者会让你成为一个更好的业务经理,反之亦然。(好的投资者不会迷失在繁琐的细节中。他们能够始终盯着长远目标,不忘初心)

用波动性作为衡量风险的标准是很疯狂的。 我们面临的风险是1)资本永久损失的风险,或2)回报不足的风险(长期风险才是真正的风险,比短期风险可怕得多。但需要避开毁灭性的短期风险,也就是黑天鹅事件)


用波动性作为衡量风险的标准是很疯狂的。我们面临的风险是1)资本永久损失的风险,或2)回报不足的风险


作者:郭伟松_鑫鑫投资

链接:https://xueqiu.com/2524803655/170535267

来源:雪球

著作权归作者所有。商业转载请联系作者获得授权,非商业转载请注明出处。

风险提示:本文所提到的观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。

用波动性作为衡量风险的标准是很疯狂的。我们面临的风险是1)资本永久损失的风险,或2)回报不足的风险


作者:郭伟松_鑫鑫投资

链接:https://xueqiu.com/2524803655/170535267

来源:雪球

著作权归作者所有。商业转载请联系作者获得授权,非商业转载请注明出处。

风险提示:本文所提到的观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。

用波动性作为衡量风险的标准是很疯狂的。我们面临的风险是1)资本永久损失的风险,或2)回报不足的风险


作者:郭伟松_鑫鑫投资

链接:https://xueqiu.com/2524803655/170535267

来源:雪球

著作权归作者所有。商业转载请联系作者获得授权,非商业转载请注明出处。

风险提示:本文所提到的观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。

划时代的特斯拉 FSD 2.0 终于发布

有人说,这次的 FSD 2.0 BETA 是从零到一的转变。剩下需要完成的是从一到一百。

我基本同意。不过,从历史看,从一到一百,比从零到一要快很多很多。

单细胞生物出现于35亿年前,多细胞生物出现于10亿年,人类出现于700万年前。

如果 FSD 从零到一花了六年,从一到一百需要多久?

AlphaGo 花了多久时间研发?从 AlphaGo 到 AlphaZero 又花了多久?

目前的 FSD 2.0 BETA 相当于 AlphaGo, DOJO 将带来 AlphaZero.

欧洲可以从瑞典 "COVID-19 "的经验中吸取什么教训?

2020-09-25

专家表示,虽然有争议的 "轻触式 "应对措施值得研究,但每个国家都必须找到适合自己的方法。

实施封锁的欧盟政府越来越多地效仿没有实施封锁的欧盟政府,但专家警告说,瑞典的科维德方法更多依靠自愿遵守而非强制,并不适合所有的人--它是否对瑞典奏效仍是个大问题。

随着欧洲多个国家感染率激增,目前平均每天近1.2万例的法国已经排除了再次全国封锁的可能性,而是采取总理让-卡斯特称之为 "与病毒共存 "的策略,并在当地实施措施。

本周突破70万例的西班牙也拒绝了第二次封锁。"我们有我们需要的工具,"总理佩德罗-桑切斯说。"但我们需要公民的帮助。个人的承诺是根本。"

在英国,外交大臣多米尼克-拉布(Dominic Raab)觉得自己有义务否认牛津大学循证医学中心主任卡尔-亨尼根(Carl Heneghan)所说的明显的 "政策转变",这相当于 "向瑞典靠拢",更多的是依靠个人责任,并接受病例数会上升的说法。

遏制病毒的措施一般不再是一刀切的、由中央政府规定的、强制性的,而是地方性的、更多依靠个人公民责任而不是法律--现在很多人把这种 "轻描淡写 "的做法与瑞典联系起来。

世界卫生组织的一位高级官员说,这个斯堪的纳维亚国家可以 "为全球社会提供借鉴"。

世卫组织欧洲区域紧急事务主任多里特-尼赞说,瑞典对长期可持续性、公民参与和自愿遵守的关注很有意思,因为 "这是我们所有人必须学会与这种病毒共存的时候"。

但尼赞强调,没有 "一刀切 "的解决方案,每一种方法都应基于情况和背景。如果说世卫组织热衷于向瑞典学习更多,那是因为它认为瑞典是一个 "根据本国人民的行为和背景调整应对措施,并利用这一点使之有效 "的国家。

与许多国家不同的是,瑞典关闭了16岁以上的学院和大学,但为低年级学生开设了学校。该国还禁止50人以上的聚会,并敦促70岁以上和高危人群自我隔离。

但是,全国1000万人被要求而非命令尊重物理距离,尽可能在家工作,大多数人都这样做了。商店、酒吧、餐馆和健身房保持开放;没有建议戴口罩。

首席流行病学家安德斯-泰格内尔坚称,目的不是为了实现快速的群体免疫,而是为了减缓传播速度,使卫生服务部门能够应对。他一再表示,危机是 "一场马拉松,而不是短跑",他认为瑞典的做法可能证明比封锁更可持续。

当局还认为,应从最广泛的意义上看待公共卫生问题,称严格的强制封锁可能会产生严重的二次影响,包括增加失业和心理健康问题,本身也会付出生命的代价。

不过,瑞典的做法仍存在很大问题,瑞典国内外一些人对这种做法提出了激烈的质疑。虽然民意调查显示大多数瑞典人支持这一做法,但批评者指责特格内尔和瑞典公共卫生机构顽固地无视科学证据和世卫组织的一些建议。

5月,该国是欧洲人均Covid-19死亡人数最多的国家。其每百万居民的死亡人数仍比挪威和芬兰高10倍,但低于西班牙和意大利。

瑞典5,878例死亡中近一半发生在护理院,导致人们愤怒地指责该国未能保护其最脆弱的人--实际上,为了不使重症监护床位不堪重负,牺牲了老年人。政府已经承认护理部门存在严重的失误。

虽然现在有迹象表明新的感染数量再次上升,当局表示斯德哥尔摩有可能采取新的限制措施,但瑞典到目前为止还没有出现西班牙、法国和其他十几个欧洲国家自8月以来经历的非常急剧的病例增长。

根据欧洲疾病预防控制中心的数据,在过去的14天里,该中心报告了每10万居民37例新病例,而西班牙为320例,捷克共和国为229例,法国为205例,比利时为139例,荷兰为132例。

然而,其他国家--如意大利,14天的感染总数仅为每10万人35例--也设法躲过了欧洲大陆最近的激增,而且不能确定瑞典是否会在秋季继续幸免于难:抗体似乎大大低于国家卫生机构的预测。


专家说,现在判断任何国家的做法还为时过早。尽管如此,瑞典的应对措施仍可能拥有更广泛的教训,前提是人们了解它是什么,日内瓦大学公共卫生教授兼全球卫生研究所所长安托万-弗洛特说,这种做法被广泛地讽刺。

"很多人认为,因为瑞典没有锁定,所以政府什么都没有做,"他说。"事实上,它采取了几项关键措施。但主要的是,它设法让公民理解并参与到抗击病毒的工作中来,没有强制、强制性的法律或法规。效果并没有太大的差别。"

担任世卫组织咨询小组主席的伦敦传染病流行病学教授戴维-海曼说,各国 "必须面对这样一个事实:我们将不得不与这种病毒共存,它正走向地方性流行"。

这将主要涉及 "使负责任的人口了解如何保护自己和保护他人",以及遏制爆发,因为他们发生通过及时和有效的接触追踪,海曼说。

Nitzan强调,瑞典的做法未必适用于所有地方。她说,其他国家应该考虑到 "在瑞典,政府与民众之间的社会契约历来是建立在非常高的信任度上的"。"这就是瑞典人民和政府的互动方式"。

因此,效仿瑞典的例子,不应该意味着 "采取完全相同的措施",她说。"每个国家都有值得借鉴的经验。没有一个国家做得很完美,所有国家都犯了错误。

"每个国家遏制Covid-19的战略都应该基于其具体的情况和背景,既要有科学依据,又要在文化上可以接受。这就是瑞典的做法"。

https://www.theguardian.com/world/2020/sep/25/what-lessons-can-europe-learn-from-sweden-covid-19-experience

20211004: 心目中近几十年最愚蠢的科研成果

1. 氢燃料汽车 先不考虑安全性。设计者有没有考虑过一公斤液氢的体积,以及容器的质量? 液氢来自于天然气,碳排放咋办? 绿色氢气? 先不考虑成本。 太阳能面板生成一百度电,转成氢气再用于汽车驱动,总损耗约 80% 太阳能面板生成一百度电,输送到电动汽车用于驱动,总损耗约 30%...